Toplantı salonu geliri metrekare ve saat başına: işletme sahipleri için tablo
Büyük bir salonun kârlı olması gerekmez. Geliri metrekare ve satılabilir saat başına ölçerek gerçek performansı görün. Alan kirası, yemek ve oda gecelerini tek tabloda birleştirip dört karardan birini seçin.
Yapay zekâ taslağı · editör incelemesi bekleniyor
İçindekiler
Kısaca
- Toplantı salonunun metrekaresi varlık olmadan önce bir maliyettir: ısıtma, temizlik, mobilya ve hazır bekleyen personel, salon satılsa da satılmasa da ödenir.
- Yalnızca salonun gerçekçi biçimde satılabileceği saatleri sayın; kurulum, toplama ve iki etkinlik arasındaki geçiş süresini bölme yapmadan önce çıkarın.
- Alan kirası, bağlı yemek ve içecek ile etkinliğin getirdiği oda gecelerini tek satıra yazın ve aylar arasında kaymayan yazılı bir atıf kuralı belirleyin.
- Bir salonu on iki aylık kayan dönemde, metrekare ve satılabilir saat başına gelir üzerinden değerlendirin; asla tek bir iyi ay ya da tek bir büyük rezervasyonla değil.
- Her salon dört karardan biriyle sonuçlanır: yeniden fiyatlandırma, bölme, dönüştürme ya da kapatma; kararsız kalan salon, ona ödemeye devam etme kararıdır.
Otel toplantı salonu geliri metrekare ve saat başına ölçüldüğünde karşılaştırılabilir hale gelir: salonun getirdiği tüm para, yani alan kirası, etkinliğe bağlı yemek ve içecek ve yarattığı oda geceleri, bölü salonun metrekaresi ve gerçekçi biçimde satılabileceği saat sayısı. Büyüklük ve liste fiyatı kapasiteyi söyler, geliri değil.
Bir işletme sahibi balo salonuna girer, büyüklüğünü görür ve günlük kirasının ne kadar olduğunu sorar. Asıl sorulacak soru şudur: bu salonun her metresi geçen ay saat saat ne kazandı ve aynı metre başka bir işlevde ne kazandırırdı. Bu yazı payda'yı, gelir kalemlerini, tabloyu ve karar kurallarını veriyor; sonunda tabloyu kendi kayıtlarınızdan kurup bu çeyrekte harekete geçebilirsiniz.
Neden büyük bir toplantı salonu otomatik olarak kârlı bir salon değildir?
Çünkü metrekare kapasitedir, gelir değil. Büyük bir salon her ay ödenir ve yalnızca satıldığı saatlerde kazanır; sık satılan küçük bir salon, aynı metrede nadir satılan büyük bir salonu geçebilir.
Salonun sabit maliyetini alanı belirler. Isıtma ve soğutma, aydınlatma, temizlik, mobilya bakımı ve her etkinlik için hazır beklemek zorunda olan personel, hepsi metrekareyle ölçeklenir. Kapasite ancak talep doldurduğunda paraya dönüşür ve yılda birkaç etkinliğe ev sahipliği yapan bir balo salonu, haftada birkaç kez rezerve edilen bir yönetim kurulu salonundan metrekare başına daha az kazanabilir.
Günlük fiyat da saatleri saklar. Tam gün için fiyat verilen ama üç saat kullanılan bir salonun saat başı fiyatı çok farklıdır ve işletme sahibi bu farkı faturada görmez. Oturma düzeni de kullanılabilir kapasiteyi değiştirir: aynı salon sınıf ya da U düzeninde tiyatro düzenine göre çok daha az kişi alır ve fiyat düzeni nadiren izler. Bunu salon salon hesaplamadıysanız, oturma düzenlerinin salonun gerçek kapasitesini nasıl değiştirdiğine bakın.
Büyük salon ayrıca takvimi tıkar. Küçük bir salonla aynı kahve molası emeğini ve aynı otoparkı kullanır; ama toplama saatler sürüyorsa günde iki kez satılamaz. Kontrol basittir: herhangi iki salonu karşılaştırmadan önce hepsini aynı paydaya, metrekare ve satılabilir saat başına gelire koyun.
Bir toplantı salonunun satılabileceği saatler nasıl sayılır?
Satılabilir saatler, ayın gün sayısı çarpı salonun gerçekçi biçimde satılabileceği saat sayısı, eksi bakım, derin temizlik, sezonluk kapanış ve otelin kendi kullanımı için bloke edilen süredir. Kullanılan saatler ise sözleşmedeki saatlerdir; kurulum ve sökme dahil, çünkü salon o zaman da kullanılamaz.
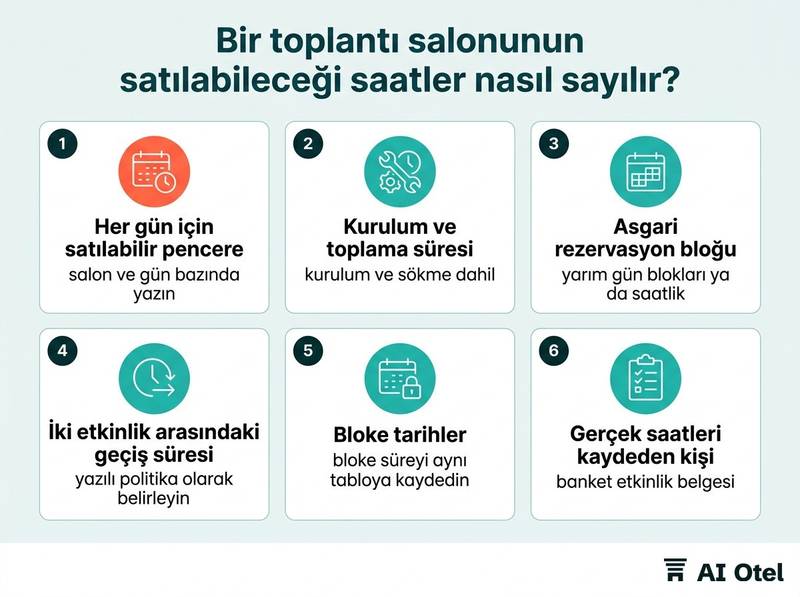
Satılabilir pencereyi salon ve gün bazında yazın. Bir yönetim kurulu salonu hafta içi sabahtan erken akşama kadar satılabilir olabilir; bir balo salonu her gün satılabilir ama bir galanın ardından uzun bir toplama süresi gerektirir. Tabloyu satış ekibinin nasıl fiyat verdiğine uydurun: yarım gün blokları satıyorsanız saatleri yarım gün sayın, saatlik satıyorsanız saat sayın. Fiyat teklifiyle çelişen bir tablo yok sayılır.
İki etkinlik arasındaki geçiş süresini alışkanlık değil yazılı politika olarak belirleyin. Sürenin uzunluğu sizin seçiminizdir; önemli olan aynı sürenin her ay düşülmesidir. Gerçek saatleri günü yöneten etkinlik belgesinden alın, hafızadan ya da satış hattından değil; banket etkinlik belgesi fiilen kullanılan saatlerin kaydıdır.
Payda konusunda dürüst olun. Günde yirmi dört saat saymak her salonu boş gösterir; yalnızca rezerve edilmiş saatleri saymak her salonu dolu gösterir. İkisi de karar desteklemez. Bloke süreyi aynı tabloya kaydedin: altı hafta tadilat için kapalı bir salon bunu göstermelidir, yoksa doluluk oranı şantiye olduğu halde yönetim başarısızlığı gibi görünür.
Kontrol listesiTek bir saat saymadan önce her salon için şunları yazın
- Her gün için satılabilir pencere.
- Her oturma düzeni için kurulum ve toplama süresi.
- Satış ekibinin fiyat verdiği asgari rezervasyon bloğu.
- İki etkinlik arasındaki geçiş süresi.
- Bakım, kapanış ve otelin kendi kullanımı için bloke tarihler.
- Gerçek saatleri kaydeden kişinin adı ve kaynağı belge.
Toplantı salonu tablosuna hangi gelirler girer?
Satıra üç akış girer: alan kirası, etkinliğe bağlı yemek ve içecek ve etkinliğin getirdiği oda geceleri. Geri kalan her şey ya ayrı bir sütundur ya da hiçbir ayda yoktur; bir ay girip ertesi ay çıkan kalem olmaz.
Yemek ve içeçeği etkinliğe bağlayın, restorana değil. Kahve molaları restoran raporuna düşerse toplantı salonu zayıf, restoran mükemmel görünür ve iki sayı da yanlıştır. Oda gecelerini yalnızca etkinliğin getirdiği ve başka türlü satılmayacağı yerlerde sayın: durgun bir haftada odaları dolduran bir kongre, zaten dolacak bir haftada alınan aynı odalardan daha değerlidir. Grupların blokları nasıl bıraktığını ve doldurduğunu görmek için oda blokları, bırakma takvimleri ve bir kongre grubunun gerçekte ne getirdiğine bakın.
Oda gecelerinin oda fiyatıyla mı yoksa net oda geliriyle mi gireceğine karar verin, seçimi yazın ve bütün yıl uygulayın. Ses ve görüntü, otopark, transfer ve spayı ya ayrı sütun ya da kapsam dışı olarak ele alın; hangi seçimi yaptığınızdan çok tutarlılık önemlidir.
Tablonun bir yönetim görünümü olduğunu, ikinci bir defter olmadığını kabul edin. Kahve molası geliri restoran raporundaysa toplantı salonu tablosu onu kararlar için yeniden atıflar; yeni gelir yaratmaz. Atıf kuralını tarihe bağlayın. Kural yıl ortasında değiştiğinde eğri çizgisi kırılır ve aylar arası her karşılaştırma bir tartışmaya dönüşür.
Tablo nasıl kurulur: salonlar, aylar ve bir sıralama?
Salon başına ve ay başına bir satır, on iki aylık kayan dönem ve metrekare ve satılabilir saat başına gelire göre bir sıralama. Sıralama asıl üründür; toplamlar onu açıklar.
Satırları etkinlik takviminden değil salon listesinden kurun. Her satılabilir alan, hiç kazanmadığı aylarda da tabloda görünür. Sütun tanımlarını her ay aynı tutun: biçimi değişen bir tablo eğri gösteremez ve işletme sahibinin üzerine hareket ettiği şey eğridir.
Önce metrekare ve satılabilir saat başına gelire göre sıralayın, yanına toplam katkıyı okuyun. Küçük bir salon sıralamayı kazanabilir ve yine de otelin etkinlik gelirinin küçük bir parçası olabilir. Tek seferlik etkinlikler, kapanışlar ve kural değişiklikleri için bir not sütunu ekleyin ki tuhaf bir ay bir yıl sonra kendini açıklasın. Tabloyu her ay satış ekibiyle ve yemek ve içecek ekibiyle aynı masada gözden geçirin: satış ekibi saatlerin neden kaybedildiğini bilir, mutfak etkinlik başı harcamanın neden hareket ettiğini.
Aşağıdaki tablo sayfanın biçimini gösterir. Sayılar yalnızca örnektir; sizin kayıtlarınız yerini alır.
| Salon | Alan · satılabilir ve satılan saat | Toplam gelir (kira, yemek, oda) | m² ve saat başına gelir |
|---|---|---|---|
| Balo salonu (örnek) | 420 m² · 320 sa · 74 sa | 186.000 | 1,38 |
| Salon A (örnek) | 150 m² · 300 sa · 168 sa | 121.000 | 2,69 |
| Yönetim kurulu salonu (örnek) | 38 m² · 240 sa · 152 sa | 39.000 | 4,28 |
| Toplantı odası 4 (örnek) | 26 m² · 240 sa · 31 sa | 6.800 | 1,09 |
| Tümü (örnek) | 634 m² · 1.100 sa · 425 sa | 352.800 | 3,21 |
Bu örnekte yönetim kurulu salonu metrekare ve saat başına en çok kazanan, toplamda en az katkı yapan salondur; balo salonu ise hacmi zayıf bir fiyatla taşır. Bu karşıtlık, tablonun var olma nedenidir. Yönetim kurulunun önüne koyduğunuz her sayıyı kendi kayıtlarınızdan gelene dek örnek olarak etiketleyin.
Sonuçla ne yapılır: yeniden fiyatlandırma, bölme, dönüştürme ya da kapatma?
Her salon dört karardan biriyle biter ve her kararın bir sınaması vardır. Saatler satılıyor ama saat başı para azsa yeniden fiyatlandırın; talep küçük salonlara, alan tek büyük salon ise bölün; alan her ölçüde kaybediyorsa dönüştürün; işletme maliyetini karşılayamıyorsa kapatın.
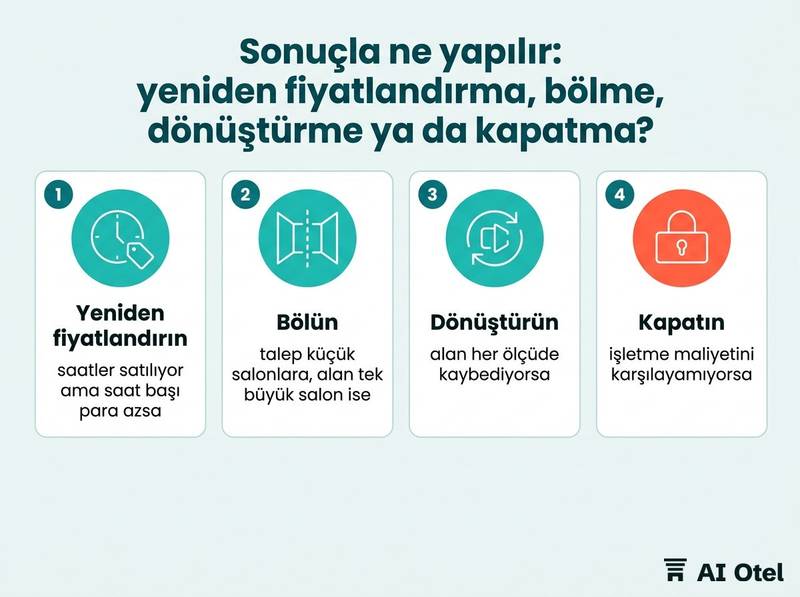
Yeniden fiyatlandırmada saatlik bir taban, kişi başı asgari harcama ya da kiraya bağlı asgari yemek ve içecek belirleyin ve fiyat teklifine kapsanan saatleri yazdırın ki alıcı bir günlük fiyatın gerçekte ne satın aldığını görsün. Bölme ancak her iki yarı kendi girişi, kendi iklimlendirmesi ve kendi ses ve görüntü sistemiyle bağımsız satılabiliyorsa para kazandırır; duvar ucuz parçadır, ikinci giriş değildir.
Dönüştürmede alternatifi aynı paydaya, metrekare ve satılabilir saat başına gelire koyun ve dönüşüm maliyetiyle geri alma maliyetini ekleyin. Spor salonu, ofis, depo ve günübirlik odaların hepsinin açılış saatleri farklıdır ve saatler karşılaştırmayı değiştirir. Kapatmak, salonu satılabilir saatlerden çıkarmak, ısıtma, soğutma ve temizliğini durdurmak ve yoğun tarihler için yedek tutmaktır. Dürüst bir sıfırla kapalı salon, pohpohlayan bir paydayla açık salondan iyidir. Kapatmak yanıt değilse sezon dışında boş alanı kiralamak olabilir.
Önemli noktaDört satırlık karar kuralı
Satılan saat yüksek ve satılabilir saat başına gelir düşükse yeniden fiyatlandırın. Talep elinizdekinden küçük salonlardaysa bölme deneyin. Salon, tek seferlik bir açıklama olmadan on iki ay boyunca sıralamanın dibindeyse dönüşüm maliyetini hesaplatın. Salon yılın hiçbir ayında işletme maliyetini karşılamıyorsa kapatın ve sıfırı kaydedin.
Aynı anda tek şeyi değiştirin ve ona tam bir sezon verin. Bölme duvarı takılan ay yapılan fiyat değişikliği, ikisi hakkında da hiçbir şey öğretmez. Kararı tablonun aynı aylık gözden geçirmesine getirin ki sıralama bir rapor değil bir eylem üretsin.
Sayılar ne zaman yanıltır: mevsimsellik ve tek seferlik etkinlikler?
Tek bir etkinlik ya da kısa bir sezon yıla hükmettiğinde. Bir gala, bir salonun yıllık toplamını tek başına taşıyabilir ve yalnızca yüksek sezonda kazanan bir salonun paydası, öteki sekiz ay boyunca onu olduğundan iyi gösterir.
Ortalama değil ortanca ayı okuyun. Olağanüstü tek bir rezervasyon ortalamayı yukarı çeker ve altındaki on bir sıradan ayı gizler. Yinelenen kurumsal işi tek seferlik etkinliklerden tabloda ayırın ki salonun düzenli kazanma gücü şansının yanında görünsün. Sezonluk bir salon için satılabilir saatleri yalnızca gerçekçi biçimde satılabileceği aylarda saymayı düşünün ve bunu not sütununa yazın: kışın kapalı bir salon, açıkmış gibi yargılanmamalıdır.
Atıf kaymasına dikkat edin. Kahve molalarını farklı kaydeden yeni bir satış elemanı, binada hiçbir değişiklik olmadan sıralamayı oynatır. Tadilat, kapanış ve kural değişikliği aylarını açıkça not edin; o not olmadan verilen bir doluluk sayısı yanlış sonuca davetiyedir. İki otel arasındaki ya da otelinizle yayımlanmış bir sayı arasındaki her karşılaştırmayı, tanımlar tam olarak örtüşmedikçe kuşkuyla karşılayın.
DikkatTek ay sıralama değildir
On iki aylık tabloda son sırada görünen bir salon, belki de otelin en büyük etkinliğine ilk ayda ev sahipliği yapmış ve o zamandan beri hiçbir şey yapmamıştır. Sıralamaya göre hareket etmeden önce not sütununu kontrol edin ve asla tek bir ayın gücüyle bir salonu yeniden fiyatlandırmayın ya da dönüştürmeyin.
Şimdi ne yapmalı
Bir toplantı salonu seçin, son on iki ayın tablosunu kendi kayıtlarınızdan kurun ve bu çeyrekte o salonla ilgili tek bir karar alın: yeniden fiyatlandır, böl, dönüştür ya da kapat. Ölçü metrekare ve satılabilir saat başına gelirdir, sıralama nereye bakacağınızı söyler ve not sütunu sıralamanın yalan söylemesini engeller. Bu tür bir ölçümün daha geniş bir otel sistemine nasıl oturduğunu merak ediyorsanız, lansman öncesi çalışan, geliştirilmiş bir otel işletim sistemini ve onun ait olduğu platformu okuyabilirsiniz; ayrıca Türkiye'de otellerin ve turizm işletmelerinin nasıl bağlandığını inceleyebilirsiniz.
Sıkça sorulan sorular
Toplantı salonu saatlik mi günlük mü fiyatlandırılmalı?
Piyasanızın gerçekte ne satın aldığına bağlıdır: küçük yönetim kurulu salonları saatlik ve yarım gün bloklara, büyük salonlar asgari harcama bağlı günlük fiyata uyar. İkisini de yayımlayın, her birinin kapsadığı saatleri teklife yazdırın ve tablonun alıcılarınızın hangi birimi seçtiğini göstermesine izin verin. Birim bir satış kararıdır; ölçü her durumda metrekare ve satılabilir saat başına gelirdir.
Bir toplantı salonunu spor salonuyla ya da ofisle nasıl karşılaştırırım?
İkisini aynı paydaya koyun: metrekare ve satılabilir saat başına gelir, her kullanımın gerçekçi açılış saatleriyle. Dönüşüm maliyetini, işletme maliyetini ve değişikliği geri alma maliyetini ekleyin. Spor salonu uzun açılış saatleri boyunca üyelikle kazanır; ofisler çalışma saatleri boyunca sabit bir kira getirir; karşılaştırmayı adil kılan şey saatlerdir.
Oda geceleri toplantı salonu gelirine girer mi?
Evet, etkinlik onları getirdiyse ve başka türlü satılmayacaklarsa. Atıf kuralını yazın, odaların oda fiyatıyla mı yoksa net oda geliriyle mi gireceğine karar verin ve aynı kuralı her ay uygulayın. Yazılı kural olmadan oda geceleri odalar raporuyla etkinlik raporu arasında kayar ve iki sayı da güvenilmez olur.
Bir toplantı salonu hangi doluluk oranına ulaşmalı?
Dışarıdan bir sayı ödünç almak yerine kendi tablonuzdan üç ile altı aylık bir temel belirleyin, çünkü satılabilir saatler salona, şehre ve sezona göre değişir. Sonra her değişikliği bu temelle yargılayın. Doluluk tek başına yanıltır: bir salon düşük değerli rezervasyonlarla meşgul olabilir ve daha iyi rezervasyonlarla daha az dolu bir salona yine de kaybedebilir.
Yılda bir kez gala için kullanılan bir salonu nasıl ele alırım?
Gala tabloda kalsın ama not sütununda işaretleyin ve salonun yinelenen işini yıllık toplamdan değil ortanca aydan yargılayın. Gala salonun var olma nedeninin tek nedeni buysa, bu meşru bir yanıttır; yeter ki yazılsın ve öteki on bir ayın işletme maliyeti ona karşı hesaplansın.