Otel bütçe terimleri: sıfır tabanlı, yuvarlanan, esnek bütçe, sapma ve yeniden tahmin
Otel bütçesinde sabit, değişken ve yarı değişken giderleri ayırt edin. Esnek bütçe ve sapma analizleriyle maliyet kontrolünü hacimden ayırın.
Yapay zekâ taslağı · editör incelemesi bekleniyor
İçindekiler
Kısaca
- Sabit, değişken ve yarı değişken ayrımı, giderin kendisinin değil otelin yazılı kararıdır: iki otel aynı çamaşırhane kalemini farklı sınıflandırabilir.
- Esnek bütçe giderleri gerçekleşen dolulukta yeniden yazar; böylece karşılaştırma maliyet kontrolünü hacimden ayırır.
- Olumlu ve olumsuz sapma hesap değil kâr izler: gelirin planın üstünde olması olumlu, giderin planın üstünde olması olumsuzdur.
- Yeniden tahmin beklentiyi değiştirir, onaylı planı değil; her iki sütun görünür kalmazsa neyin oynadığını açıklama gücünü kaybedersiniz.
- Her bütçe kalemi, sayıdan önce bir sürücüye ihtiyaç duyar.
Otel bütçesi, bir dönem için beklenen gelir ve giderlerin yazılı planıdır. Sıfır tabanlı bütçe her kalemi desteklemesi gereken faaliyetten kurar; yuvarlanan bütçe ufku her ay ileri taşır; esnek bütçe giderleri gerçekleşen doluluğa göre yeniden yazar; sapma, gerçekleşenle plan arasındaki farktır; yeniden tahmin ise beklentiyi, onaylı planı değiştirmeden günceller.
Bütçe toplantısı üçüncü slayta geldiğinde biri, departmanın esnek bütçe bazında olumsuz sapmada olduğunu söyler. Başlar sallanır. Kimse esnek bütçenin hangi dolulukta kurulduğunu, sayının gerçekten kötü bir haber olup olmadığını sormaz. Bu yazı, o anları belirleyen otel bütçe terimlerini açıklıyor: sabit, değişken ve yarı değişken giderler, sıfır tabanlı ve artımlı bütçe, yuvarlanan bütçe, yeniden tahmin, esnek bütçe ve sapma. Yazının sonunda bir sayının ne üzerine kurulduğunu ve hangi soruya yanıt verdiğini düz bir dille sorabileceksiniz.
Otelde sabit, değişken ve yarı değişken gider farkı nedir?
Sabit giderler otel ne satarsa satsın aynı kalır; değişken giderler satılan oda, servis edilen kuver ya da verilen spa bakımı sayısıyla hareket eder; yarı değişken giderlerin sabit bir tabanı, onun üzerinde değişken bir bölümü vardır. Masanın başında uygulayabileceğiniz tek bir test var: otel bu akşam on oda az satarsa bu kalemde ne olur? Hiçbir şey değişmiyorsa kalem sabittir. Kabaca oranında düşüyorsa değişkendir. Bir basamak aşıldıktan sonra düşüyorsa, mesela bir vardiya ya da ikinci kahvaltı aşçısı çıkarıldığında, yarı değişkendir.
Örnekler otelde kolayca bulunur. Emlak vergisi, sigorta ve kilit personelin temel maaşları sabittir. Oda başına çamaşırhane, minibar stoğu, kuver başına yemek maliyeti ve acente komisyonu değişkendir. Elektrik, su, sezonluk ek personel ve asgari kurulumla çalışan kahvaltı büfesi yarı değişkendir.
Sınıflandırma bir yönetim kararıdır, doğa kanunu değil. Çamaşırhaneyi dışarıdan alan otelde bu kalem değişken, kendi tesisinde çalışan otelde büyük ölçüde sabittir. İki otel aynı kalemi farklı sınıflandırabilir ve ikisi de haklı olabilir; etiketin nesnel olduğunu varsaymak karışıklığın asıl kaynağıdır. Sınıflandırmayı bir kez, bütçe dosyasına yazın ve yıl boyunca aynısını kullanın. Aksi halde iki rapor ayrı şey söyler ve toplantı saati, sayı yerine tanım tartışmakla geçer.
| Gider türü | Otel örnekleri | Doluluk düşünce | Toplantıda sorulacak soru |
|---|---|---|---|
| Sabit | Emlak vergisi, sigorta, sabit maaşlar | Değişmez | Bu kalem yıl boyunca gerçekten taahhüt mü? |
| Değişken | Oda başına çamaşır, minibar, kuver başına yemek, acente komisyonu | Kabaca oranında düşer | Satılan oda ya da kuver başına maliyet ne, neye göre? |
| Yarı değişken | Elektrik, su, sezonluk personel, kahvaltı kurulumu | Basamak sonrası düşer | Basamak nerede, bizim üzerinde mi altında mıyız? |
| Basamak maliyeti | Bir ek vardiya, bir ek servis aracı | Basamağın altında tamamen kalkar | Hangi hacme göre planlıyoruz? |
Sınıflandırmanın ileride önemi şundan: yalnızca değişken giderler esnetilebilir. Sabit giderleri de esneyen bir esnek bütçe, hacim kaybını tasarruf gibi göstererek gerçek bir sorunu gizler. Yarı değişken kalemlerde basamağı sözle adlandırın, örneğin belirtilen sayının üzerindeki dolu oda için ikinci kat hizmetleri vardiyası, ki esneklik elinde somut bir şey olsun.
Sıfır tabanlı mı artımlı mı: otel hangi bütçeyi kurmalı?
Artımlı bütçe geçen yılın sayısından başlar ve üzerinde ayarlama yapar; sıfır tabanlı bütçe her kalemi, desteklemesi gereken faaliyetten kurar. Hiçbiri her kalem için doğru değildir ve çoğu otel ikisini karıştırmalıdır.
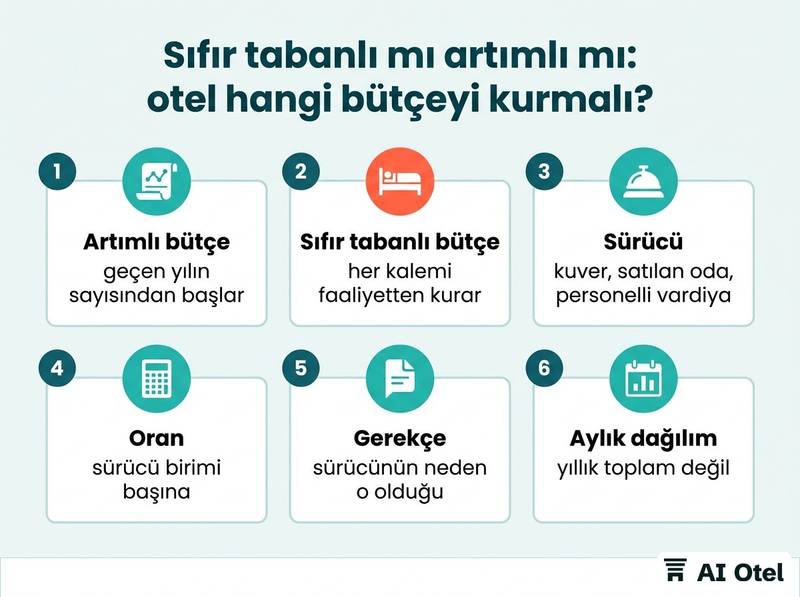
Artımlı bütçenin başarısızlık biçimi açıktır: geçen yılın israfı bu yılın taban çizgisi olur ve kimse sayının ne için olduğunu söyleyemez. Sıfır tabanlı bütçe kalem başına üç şey ister: bir sürücü (kuver, satılan oda, personelli vardiya, çamaşır parçası), o sürücü birimi başına bir oran ve sürücünün neden o olduğunu gerekçelendiren bir cümle. Kalem taşınmaz, kurulur. Yöntemin tamamını görmek isterseniz bir otel departmanı için sıfır tabanlı bütçe kurma rehberini okuyun.
Karar kuralı şu: faaliyet değişmek üzereyse, yeni bir satış noktası, bir renovasyon ya da iki yıldır hedefini kaçıran bir departman söz konusuysa sıfır tabanlı kullanın; faaliyet kararlıysa ve sürücü ölçmesi zorsa artımlı kalın. İşin maliyeti hakkında dürüst olun: sıfır tabanlı bütçe yönetim zamanı ister; bu yüzden hesap planının tamamını birden değil, yılda iki üç departmanı alın. Örneğin bir spa bütçesini, beklenen aylık bakım sayısı çarpı bakım başına maliyet üzerinden kurmak, geçen yılın toplamına yüzde eklemekten farklı, gerçek bir projedir; bir öğleden sonranın işi değildir.
İki yöntemin de üretmesi gereken ortak çıktı aynı: yıllık toplam değil, aylık dağılım. Yıllık toplam bir ay ile karşılaştırılamaz; bütçelerin Şubat'ta ölüvermesinin nedeni budur. Planın kendisini kuruyorsanız otel bütçesini ay ay planlama yazısı dağılımı ayrıntısıyla anlatır.
İpucuPratik kural
Değişmek üzere olan kalemleri sıfır tabanlı kurun, değişmeyenleri taşıyın ve taşıdığınız her kalemin yanına neden kararlı olduğunu söyleyen tek bir cümle yazın.
Yuvarlanan bütçe ne demek, yeniden tahminden farkı nedir?
Yuvarlanan bütçe, ileriye taşınan sabit bir ufuk tutar: gelecek ay, en uçtaki aya bir ay eklenir ve en eski ay düşürülür. Yeniden tahmin ise ufku aynı tutar ve kalan ayları en güncel beklentiyle değiştirir.
Yuvarlanan bütçeyi açıklayan görüntü sabit uzunlukta bir penceredir: pencere hep aynı boydadır, değişen yalnızca içinden görünen manzaradır. Aralık ayının ötesine bakan kadro ve nakit kararları için bu yüzden yararlıdır. Yeniden tahmin farklı çalışır: yıl yıl olarak kalır, ama kalan ayların sayıları artık bilinenlerden yeniden kurulur ve onaylı plan yanında görünür olmaya devam eder.
Her raporda üç sütun konusunda ısrarlı olun: orijinal bütçe, en güncel yeniden tahmin, gerçekleşen. Bütçeyi yeniden tahminle üstüne yazmak, neyin değiştiğini ve nedenini açıklamayı yok eder; oysa toplantının gerçekten ihtiyaç duyduğu tek şey budur. Yeniden tahmine bir tetikleyici ve bir sahip verin: defterdeki odaların kabul edilen aralığın dışına çıkması, bir gider kaleminin aralığın dışına gitmesi, bir sözleşme ya da fiyat değişikliği, bir renovasyon tarihinin kayması. Tetikleyici yoksa yeniden tahmin, ona bağlı hiçbir karar olmayan aylık bir ritüele dönüşür. Örneğin yalnızca gelecek çeyreğin defterdeki odaları kabul edilen marjdan fazla oynadığında yeniden tahmin yapan bir otelin kuralı, herkesin denetleyebileceği bir kuraldır.
Emek konusunda da dürüst olun. Hesap planının tamamında yuvarlanan bütçe idari bir iştir. Daha küçük bir otel beş kalemi, gelir, bordro, satış maliyeti, enerji ve yatırım giderini yuvarlayarak sabit yıllık plana göre yine de daha iyi kararlar alır.
NotÜç terim, birer satır
Yuvarlanan bütçe: hareket eden ufuk. Yeniden tahmin: aynı ufukta yeni sayılar. Bütçe revizyonu: onaylı planın kendisinde değişiklik; onaylayan kişinin imzasını gerektirir.
Otelde esnek bütçe nedir?
Esnek bütçe, bütçeyi otelin gerçekten ulaştığı doluluk ya da faaliyet düzeyinde yeniden yazar; böylece gerçekleşen giderler, planlanan hacimde değil, o hacimde olması gereken tutarla karşılaştırılır.
Hesabı düz sözle anlatayım: bütçedeki her değişken giderin sürücü birimi başına tutarını alın, gerçekleşen birim sayısıyla çarpın, sabit giderleri değiştirmeden ekleyin, yarı değişken giderleri gerçekleşen hacmin düştüğü basamaktan yazın. Esneklik böylece iki soruyu ayırır. Gerçekleşen ile esnek bütçe karşılaştırması, birim başına maliyetin kontrol edilip edilmediğini gösterir. Orijinal bütçe ile esnek bütçe karşılaştırması, hacmin orada olup olmadığını. İki soru iki sütun ister ve karıştırmak en yaygın hatadır.
İkinci yaygın hata, giderleri esnetip geliri esnetmemektir. Gelir de satılan oda ve fiyata göre hareket eder; esnek gider satırının yanında esnetilmemiş bir gelir satırı, iki farklı dünyayı karşılaştırır. Departman başına tek bir sürücü belirleyin ve yazılı hale getirin: kat hizmetleri ve çamaşırhane için satılan oda, yeme içme için kuver, spa için bakım, resepsiyon için varış.
Örneğin 1.000 oda üzerine kurulmuş, çamaşırhane için oda başına belirli bir maliyet içeren bir bütçe alın. Otel 900 oda satar. Esnek çamaşırhane kalemi 900 çarpı o maliyettir ve gerçekleşene olan fark, yönetimden sorulabilecek tek kısımdır. Hacim kaybı, sahibi farklı olan ayrı bir sohbete aittir.
Önemli noktaEsneklik tek satırda
Esneklenen maliyet, sabit giderler artı her değişken kalem için bütçelenmiş birim maliyet çarpı gerçekleşen birimdir. Sabit giderler asla esnetilmez.
Esnek bütçe maliyet davranışını açıklar, hizmet kalitesini değil. Esnek tutarının altında kalan bir kat hizmetleri kalemi verimlilik da olabilir, karşılanmamış bir standart da; bunu yalnızca oda denetimi yanıtlar.
Sapma ne demek, hangi yön olumlu?
Sapma, bütçe sayısı ile gerçekleşen sayı arasındaki farktır, para ya da yüzde olarak; olumlu sapma kârı iyileştirir, olumsuz sapma azaltır. Dolayısıyla aynı aritmetik, gelir ve gider için ters anlamlar taşır.
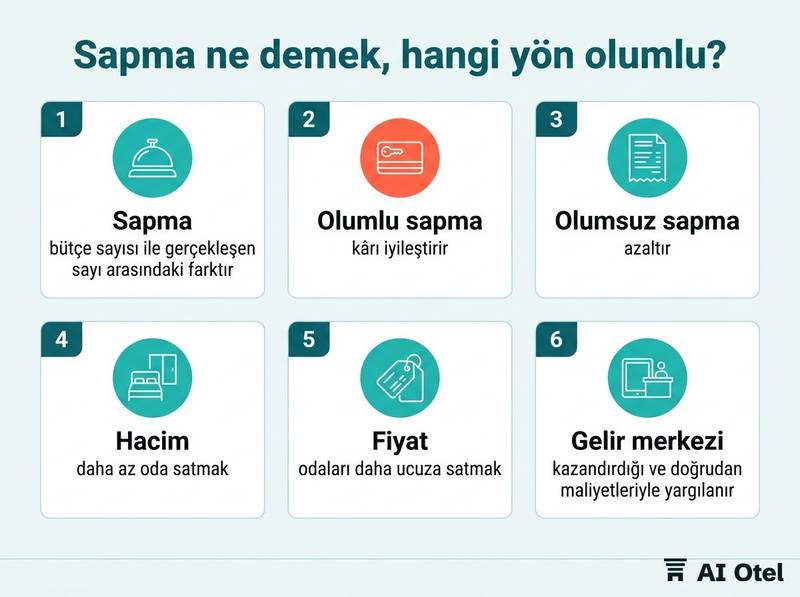
İşaret kuralını bir kez ve netçe sabitleyin: gelirin planın üstünde olması olumlu, giderin planın üstünde olması olumsuzdur. Artı ve eksi yerine sözcükleri yazın; çünkü gider satırının önündeki bir eksiyi masadakilerin yarısı iyi haber olarak okur. Gelir sapmasını iki nedenine, hacim ve fiyata ayırın: daha az oda satmak ile odaları daha ucuza satmak, çözümleri farklı iki ayrı sorundur ve tek bir yüzde hangisinin olduğunu gizler.
Sayıyı değil sürücüyü isteyin: hangi kalem, hangi ay, hangi karar, hangi kişi. Sürücüsü olmayan bir sapma geçmişe dair bir olgudur, yönetim aracı değil. Olumlu bir gider sapmasının otomatik olarak iyi olmadığı konusunda da uyanık olun: ertelenmiş bakım, standart altı temizlenen odalar ve doldurulmayan vardiyalar, oldukları ayda tasarruf olarak görünür. Aylık pratiğin tamamı için bütçe ve gerçekleşen farkı satır satır okuma rehberi yararlıdır.
Maliyet merkezi ve gelir merkezi: etiket işareti neden ters çevirir
Oda, yeme içme ya da spa gibi bir gelir merkezi, kazandırdığı ve doğrudan maliyetleriyle yargılanır. Kat hizmetleri, bakım ya da idari işler gibi bir maliyet merkezi, sunduğu hizmet düzeyi ve o hizmetin birim maliyetiyle yargılanır. Pratik sonuç: maliyet merkezinden asla gelir istemeyin ve bir maliyet merkezinin tasarrufunu, hangi hizmet düzeyini satın aldığını sormadan kabul etmeyin. Altta yatan rapor yapısını merak ediyorsanız departman departman gelir tablosu okuma yazısı sunumu açıklar.
Hangi terimleri muhasebecinizden tanımlamasını istemelisiniz?
Raporda bir sayıyı değiştiren her terimin otelin kendi yazılı tanımını isteyin ve bunu, sayının sorgulandığı toplantıda değil, yıl başlamadan bütçe dosyasına koyun.
Sorumluluğu bölün. Vergiye ve yasal raporlamaya değen tanımlar muhasebecinize aittir; bu yazıdaki yönetim tanımları ise otelin kendisine aittir ve genel müdür, sahibin onayıyla belirleyebilir. Yazılı bir tanım, paylaşılan bir anlayıştan iyidir; çünkü aynı sözcüğü muhasebeci, departman şefi ve sahip kullanır ve her birinin arkasında biraz farklı bir resim vardır. Tanımlar tarihli ve sürümlü olmalıdır; yıl ortasında değişen bir tanım, kimsenin fark etmeden iki ayı karşılaştırılamaz hale getirir.
Otelin kendi raporundaki bir terim gerçekten belirsizse, sayının sürücüsüyle ve tabanıyla birlikte gösterilmesini isteyin; böylece tanımdan çok aritmetik konuşulur. Bu yazıdaki terimler, otel kendi sürücülerini, basamaklarını ve eşiklerini onlara eklemeden etiketten ibarettir.
Kontrol listesiBir sonraki bütçe toplantısına şu kontrol listesini götürün
- Hangi kalemler sabit, değişken ve yarı değişken; kararı kim verdi
- Her departmanın esnekliği hangi sürücüyü kullanıyor
- Yeniden tahmin onaylı bütçenin yerine mi geçiyor, yanında mı duruyor
- Sapmalar para ile mi, yüzde ile mi, ikisiyle mi gösteriliyor ve hangi tabana göre
- Hangi maliyet merkezleri var ve her birinin sahibi kim
- Bordro, sabit ile sezonluk ek arasında nasıl bölünüyor
- Hangi kalemler yatırım, hangileri işletme gideri ve raporda nerede duruyor
Şimdi ne yapmalı
Bir sonraki bütçe toplantısından önce bir sayfa alın ve raporun her satırını sabit, değişken ya da yarı değişken olarak işaretleyin, yanına sürücüsünü yazın. İşte o tek sayfa, esnek bütçeyi mümkün kılan, sapmayı yanıtlı bir soruya çeviren ve yeniden tahmini tarihin yeniden yazımına dönüştürmeyen şeydir. Sayıların tek bir yerde toplanmasını isterseniz bir otel işletim sistemi, bütçeyi, yeniden tahmini ve gerçekleşenleri yan yana tutabilir; ama önce o sayfa gelir.
Sıkça sorulan sorular
Bir otel ne sıklıkla yeniden tahmin yapmalı?
Evrensel bir aralık yoktur; sıklık otelin kendi yazılı kuralı olmalıdır. Yaygın düzen, hafif bir aylık güncelleme artı bir tetikleyici harekete geçtiğinde tam yeniden tahmindir: defterdeki odaların kabul edilen aralığın dışına çıkması, bir gider kaleminin aralığın dışına gitmesi ya da renovasyon gibi bir tarih değişikliği. Önemli olan, yeniden tahminin takvime değil bir karara bağlı olmasıdır.
Yeniden tahmin, bütçe revizyonu ile aynı şey mi?
Hayır. Yeniden tahmin, kalan ayların beklentisini günceller ve onaylı plan görünür kalmaya devam eder; revizyon, onaylı planın kendisini değiştirir ve onaylayan kişinin onayını gerektirir. Orijinal bütçe, yeniden tahmin ve gerçekleşen üç ayrı sütunda dursun ki üçü arasındaki fark açıklanabilsin.
Esnek bütçe yıllık bütçenin yerine geçer mi?
Hayır, onun yanında durur ve farklı bir soruyu yanıtlar. Yıllık bütçe, otelin doğru hacmi planlayıp planlamadığını; esnek bütçe, ulaştığı hacimde maliyeti kontrol edip etmediğini yanıtlar. Her iki sütun da aylık rapor paketine aittir.
Küçük bir otel her departman için sıfır tabanlı bütçe mi kullanmalı?
Yönetim zamanına nadiren değer. Faaliyeti değişen ya da sayılarına kimse güvenmeyen departmanları sıfır tabanlı kurun, kararlı kalemleri taşıyın ve taşıdığınız her kalemin yanına neden kararlı olduğunu açıklayan tek bir cümle yazın. Karışım, yöntemin kendisidir.