Otel sahipleri için sigorta terimleri: prim, sigorta bedeli, muafiyet, istisna ve daha fazlası
Otel sigorta terimleri sözlüğü, prim, sigorta bedeli, muafiyet ve istisna gibi kritik kavramları düz bir dille açıklar. Poliçenizi yenilemeden önce neye dikkat etmeniz gerektiğini öğrenin.
Yapay zekâ taslağı · editör incelemesi bekleniyor
İçindekiler
Kısaca
- Prim korumanın fiyatı, sigorta bedeli ise tavanıdır; daha düşük primle alınan daha düşük tavan, daha iyi bir alışveriş değil, farklı bir alışveriştir.
- Muafiyet ile tenzilat (deductible) çoğu zaman aynı mekanizmanın iki adıdır: her hasarın otelin kendi ödediği ilk dilimi. İki teklifi karşılaştırmadan önce poliçenin “Tanımlar” bölümünde bu maliyetin nasıl tanımlandığı okunmalıdır.
- İstisna bir hasarı kapsam dışı bırakır, şart ise otelin yapması ya da doğru tutması gereken bir şeyi belirler; ikisi de tazminatı etkileyebilir ve ikisi de belgenin farklı yerlerinde okunur.
- Poliçe ve ekleri otelin gerçekte ne satın aldığını gösterir; basılı genel şartlardan önce bunlar okunmalıdır.
- Yenileme, geçen yılın poliçesine göre bir fark olarak okunmalı ve değişen her sayı aracıya sorulacak bir soru sayılmalıdır.
Bir sigorta poliçesi beş kelime üzerinden okunur. Prim, otelin koruma için ödediği tutardır. Sigorta bedeli, poliçenin ödeyebileceği en yüksek tutardır. Muafiyet, her hasarda otelin kendi üstlendiği ilk kısımdır. İstisna, poliçenin kapsamadığı şeydir. Alt limit ise tek bir hasar türü için toplamın içine konmuş bir tavanı ifade eder. Bu otel sigorta terimleri sözlüğü her birini düz bir dille açıklar.
Yenileme iki sayfalık bir özet olarak gelir: prim değişmiştir, sigorta bedeli değişmiştir ve altta yakın bir satırda muafiyetin artık farklı olduğu yazar. İmzalamak bir dakika sürer. Ne değiştiğini bilmek bir öğleden sonra sürer ve o öğleden sonra, bir poliçeyle bir tahmin arasındaki bütün farktır. Yazının sonunda her kelimenin ne anlama geldiğini, belgede nerede durduğunu ve her biri için aracıya hangi sorunun sorulacağını bileceksiniz.
Prim ve sigorta bedeli ne demek?
Prim, otelin koruma dönemi için ödediği tutardır. Sigorta bedeli ise poliçenin sigortalı mal ya da sorumluluk için ödeyebileceği en yüksek tutardır ve izlemesi gereken sayı, şeylerin kâğıt üzerindeki değeri değil, her şeyi eski hâline getirmenin maliyetidir.
Prim bütçede bir maliyet kalemidir, genellikle taksitlerle ödenir ve otelin ne kadar koruma satın aldığı hakkında hiçbir şey söylemez. İki otel aynı primi çok farklı tavanlar için ödeyebilir. Sigorta bedelini teklif aşamasında otel beyan eder, sigortacı kabul eder ve bu tutar yeniden inşa ya da yenileme maliyetini izlemelidir; defter değeri, kredi bakiyesi ya da geçen yılın rakamına eklenen bir tahmin değil.
Sigorta bedeli gerçek yeniden inşa maliyetinin altındaysa, kısmi bir hasar tam olarak değil, orantılı olarak karşılanabilir. Poliçede ortalama (eşpaylı) maddesi olup olmadığını ve kısmi bir hasara nasıl uygulanacağını aracıya sorun. Rakamı kimin ortaya koyduğunu da sorun: mal sahibi mi, bir değerleme uzmanı mı, yoksa aracı bir formülle mi. Destekleyen belgeyi poliçenin yanındaki dosyada tutun; büyük bir hasardan sonra ilk istenen şey odur.
Üç soru daha yanıtı değiştirir. Sigorta bedeli bina başına mı, yer başına mı, yoksa grup genelinde tek bir paylaşılan limit olarak mı belirlenmiş: paylaşılan limit, bir tesiste çıkan ciddi bir yangının diğerlerine kalan tutarı azalttığı anlamına gelir. Kısmi bir tazminattan sonra limit kendiliğinden eski hâline mi döner, ek primle mi döner, yoksa dönem sonuna kadar mı düşer. Türkçe poliçelerde bu iki terim prim ve sigorta bedeli olarak geçer; aracı çeviri sunuyorsa her iki belgede aynı tanımın yer aldığını kontrol edin.
| Terim | Anlamı | Örnek (otel) | Aracıya sorun |
|---|---|---|---|
| Prim | Dönem için korumanın fiyatı | Dört taksitte faturalanan bir tutar | Dönem içinde tesiste yapılan bir değişiklik primi nasıl etkiler? |
| Sigorta bedeli | Poliçenin ödeyebileceği tavan | Bir kanadın yeniden inşa maliyeti olarak beyan edilen tutar | Rakamı hangi belge destekliyor, en son ne zaman güncellendi? |
| Sigorta bedelinin yeniden tesisi | Tazminattan sonra tavanın geri dönüp dönmediği | Mart'ta limitin bir kısmını kullanan bir yangın | Yılın kalanı tam mı karşılanıyor? |
| Ortalama (eşpaylı) maddesi | Sigorta bedeli risk değerinin altındaysa orantılı indirim | Yeniden inşa maliyetinin çok altında beyan | Madde var mı, nasıl hesaplanıyor? |
Sahiplik ve yatırım sözlüğünün tamamı için otel sahipleri için sözlüğe bakın.
Muafiyet mi, tenzilat mı: farkı nedir?
Çoğu zaman fark yoktur. Muafiyet ile tenzilat (deductible) çoğu zaman aynı mekanizmanın iki adıdır: her hasarın otelin kendi ödediği ilk dilimi. Tek bir poliçe yine de iki kelimeyi farklı şeyler için kullanabilir; iki teklifi karşılaştırmadan önce tanımlar maddesini okuyun.
Mekanizma basittir: belirli büyüklükteki bir hasardan muafiyet düşülür, kalanı sigortacı öder. Otel farkı kendi nakdinden karşılar ve bunu en kötü anda karşılar. Birimi kontrol edin: muafiyet sabit bir tutar, hasarın yüzdesi ya da bir süre olabilir; süre esaslı muafiyet iş kaybı teminatında yaygındır ve para tutarı değil bekleme süresi olarak işler.
Kapsamı da kontrol edin. Olay başına muafiyet her vaka için, yıllık toplam muafiyet yıl boyunca, bölüm başına muafiyet ise taşınmaz, iş kaybı ve sorumluluk için ayrı ayrı uygulanır. Aynı kelime üç farklı nakit sonucu demek olabilir.
Muafiyet, prim üzerindeki en ucuz, nakit üzerindeki en pahalı kaldıraçtır. Yükseltmek korumanın fiyatını düşürür; ama ancak otel o tutarı sıradan herhangi bir gün, işletme sermayesine dokunmadan ödeyebiliyorsa. Teklifleri bir paket olarak karşılaştırın: prim, sigorta bedeli, muafiyet, alt limitler ve istisnalar birlikte. Düşük primli ve çok yüksek muafiyetli bir teklif daha ucuz değildir; aynı riskin farklı bir dağılımıdır.
Muafiyeti otelin kendi nakit kuralına yazın: adı konmuş bir rezerv, onu serbest bırakmaya yetkili adı konmuş bir kişi ve bütçeye düşülmüş bir not; sayı hasar sırasında keşfedilmesin.
İpucuFiyatı değil, toplamı karşılaştırın
İki teklif arasında seçim yapmadan önce üç sayıyı toplayın: prim, otelin tek bir olayda karşılaşabileceği en yüksek muafiyet ve varsa bir alt limitin bıraktığı açık. Aynı primli iki teklif nadiren aynı alışveriştir.
İstisna ne demek, şarttan farkı nedir?
İstisna, poliçenin hiç kapsamadığı bir hasardır. Şart ise korumanın devreye girmesi için otelin yapması ya da doğru tutması gereken bir şeydir. İkisi de tazminatı etkileyebilir ve belgenin farklı yerlerinde dururlar.
Belgeyi sabit bir sırayla okuyun: önce poliçe ve ekleri, sonra tanımlar, sonra teminat maddesi, sonra istisnalar, sonra şartlar. Tanımlar diğer her kelimenin nasıl okunacağını belirler; açık görünen bir terim orada daraltılmış olabilir.
İstisna bir nedeni ya da hasar türünü kapsam dışı bırakır. Örneğin bir poliçe, zamanla yıpranmayı, hatalı tasarımı ya da otelin kendi yürüttüğü işleri istisna sayabilir. Başlıktan çok ifade önemlidir; tesisinizde gerçekten var olan her riskli alana dokunan istisnaları aracıya işaretletin. Şart, korumaya bağlı bir yükümlülüktür: örneğin bir poliçe bir sistemin bakımda tutulmasını ve kayıtların saklanmasını şart koşabilir. Otel kaydı gösteremezse, hasardan sonraki konuşma hasardan değil kayıttan çıkar.
Zeyilname, korumayı ekleyen, çıkaran ya da değiştiren yazılı bir değişikliktir. Yenilemeler aslında zeyilnamelerde gerçekleşir ve bir özet sayfa bunların hepsini listelemez. Basılı bir maddeyle bir zeyilname çeliştiğinde hangi belgenin geçerli olduğunu sorun ve yanıtı bir şey olmadan önce, yazılı olarak dosyanıza koyun. Son olarak, tesisinize uyan istisna ve şartların tek sayfalık bir listesini kendi cümlelerinizle tutun ve aracıya onaylatın. İki dakikada okunan bir liste, hiç açılmayan bir poliçeden daha değerlidir.
DikkatSatın aldığınız şey poliçenin kendisidir
Basılı genel şartlar binlerce sigortalı için aynıdır; poliçeniz ve ekleri yalnızca sizindir. Onları önce okuyun ve iki belge çelişirse hangisinin geçerli olduğunu aracıdan yazılı olarak onaylatın.
Hasardan tazminata: olaydan sonra kelimeler ne anlama gelir?
Olaydan sonra sözlük değişir. Hasar, olayın ve mali etkisinin adıdır; ihbar sigortacıya haber vermektir; tazminat talebi ödeme için yapılan resmî başvurudur; tazminat ise poliçenin geri koyduğu şeydir.
İhbar her şeyi başlatan adımdır. Poliçe, ihbarın ne anlama geldiğini ve ne zaman yapılması gerektiğini belirler; bu yüzden otelin kendi yazılı kuralı olmalıdır: aracıyı kim arar, hangi sırayla, ilk kayıt nerede tutulur. Olaydan önce yazılmış bir kural, olay sırasındaki iyi bir niyetten daha değerlidir.
Birden fazla nedenin bulunduğu hâllerde sigortacının aradığı, olayın son halkası değil, hasara asıl etkisi olan yakın nedendir. Bu yüzden olayların dizilişi, ayrıntılar hâlâ doğruyken, tek bir kişi tarafından, erken bir tarihte, bir kez yazılmalıdır. Tazminat, oteli hasardan önceki durumuna geri koymak demektir; eski bir eşyanın yenisiyle değiştirilmesi otelin kendi kaynaklarıyla kapatmak zorunda kalacağı bir açık bırakabilir ve o açık bir tartışma konusu değil, bütçe konusudur.
Kurtarılan mal, hasar görmüş malın geri kalanıdır; rücu ise sigortacının, hasara neden olan üçüncü kişiden alacağı hakkıdır. İkisi de dosyanın nasıl yürütüleceğini etkiler; bu yüzden hasar görmüş hiçbir şey tesisten çıkmadan önce sorun. İş kaybı, kendi sigorta bedeli, kendi muafiyeti ve kendi kanıtı olan ayrı bir bölümdür ve rakamlar otelin kendi kayıtlarından gelir; temiz aylık sayıların değeri, tazminat talebi ortada yokken bile buradadır. Otelin kanıtı, eksper raporunu dengeleyen şeydir: fotoğraflar, bakım kayıtları, alım faturaları ve tarih atılmış bir olay notu ilk günlerde toplanır ya da hiç toplanmaz. Bu dosyanın nasıl kurulacağına dair pratik bir rehber için otelin ilk gün hazırladığı kanıt dosyasına bakın.
Kim kimdir: aracı, sigortacı, underwriter ve eksper
Sigortacı riski taşır, underwriter koşulları belirler, aracı otelin adına poliçeyi yerleştirir, eksper ise tazminat talebini inceler. Dört rol, dört farklı bağlılık ve otelin kiminle konuştuğunu bilmesi gerekir.
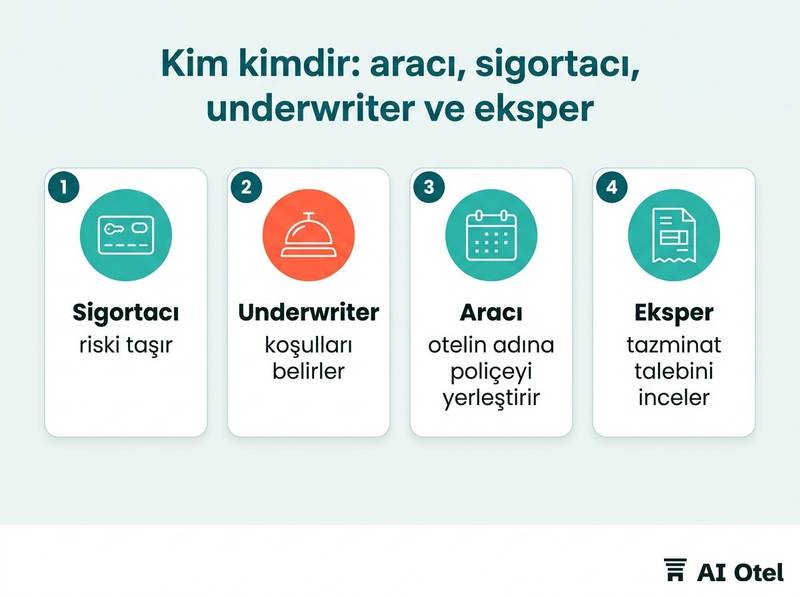
Karşınızdaki kişiye kimi temsil ettiğini ve nasıl ücretlendirildiğini sorun. Aracı otelin adına koruma yerleştirir; bir sigorta acentesi tek bir sigortacı adına hareket edebilir. Bu ayrım aldığınız tavsiyeyi değiştirir; doğrudan sorun ve yanıtı yazın. Underwriter, sigortacı içinde riski kabul edip etmeyeceğine ve hangi koşullarla edeceğine karar veren kişi ya da ekiptir; teklif aşamasında otelin verdiği bilgi sözleşmenin temeli olur, o yüzden o aşamadaki doğruluk bir koruma biçimidir.
Eksper, tazminat talebiyle bağlantılı olarak görevlendirilir ve hasarı, nedeni ve rakamları inceler. Kimin görevlendirdiğini ve kimin ödediğini sorun ve yanıtı hasar dosyasına kaydedin. Büyük ya da karmaşık bir hasarda otelin kendi uzmanına, örneğin bir değerleme uzmanına ya da bir keşif ve metraj uzmanına, eksperin yanında ihtiyacı olabilir; bu karar ilk rapordan sonra değil, erken verilecek karardır. Her poliçeye iki pratik soru sorun: mesai dışında otel kimi arar ve sigortacıda anlaşmayı onaylama yetkisi kimdedir. Dosyadaki bir isim ve numara, gece yarısı bir santralden iyidir.
Yenilemeyi imzalamadan önce nasıl okurum?
Yenilemeyi bir belge olarak değil, bir fark olarak okuyun. Bu yılın poliçesini geçen yılınkinin yanına koyun, satır satır karşılaştırın ve değişen her sayıyı aracıya sorulacak bir soru sayın.
Tam poliçeyi ve bütün zeyilnameleri isteyin, yalnızca özet sayfayı değil. Özet imzalanmak için, poliçe okunmak için yazılmıştır. Bina başına ve yer başına sigorta bedellerini karşılaştırın ve arkasındaki değerlemeyi kontrol edin: inşaat maliyetleri değişirken kımıldamayan bir sigorta bedeli, kimse bilinçli yapmamış olsa bile bir karardır.
Her bölümdeki muafiyeti karşılaştırın, herhangi biri artık yıllık toplam mı diye not edin ve hangi alt limitlerin değiştiğine bakın. Alt limit, tavanın içindeki tavandır ve büyük sigorta bedellerinin sessizce geçersiz kaldığı yer orasıdır. Eklenen ve çıkarılan istisnaları, her yeni şartı listeleyin: bir şart ekleyip bir istisna çıkaran bir yenileme geçen yıldan iyi ya da kötü olabilir ve hangisi olduğunu yalnızca ifade söyler. Tarihleri kontrol edin, ihbar süresini takvime yazın ve her poliçe yılı için tek bir dosya tutun; çünkü gelecek yılın karşılaştırması ancak bu yılın dosyası varsa mümkündür.
Kontrol listesiYenileme kontrol listesi
- Geçen yılın poliçesi bu yılkinin yanında
- Bina ve yer başına sigorta bedeli, onu destekleyen değerlemeyle birlikte
- Bölüm başına muafiyet ve herhangi birinin yıllık toplam olup olmadığı
- Değişen alt limitler
- Eklenen ya da çıkarılan istisnalar
- Her yeni zeyilname ve şart
- Başlangıç, bitiş ve bildirim süresi takvime işlenmiş
- Poliçe yılı başına tek dosya: poliçe, zeyilnameler, değerleme, yazışmalar, hasar geçmişi
Primi bütçeye, muafiyeti nakit planına yazın. Prim bir maliyet satırıdır; muafiyet ise otelin bir hafta içinde ortaya çıkarmak zorunda kalabileceği paradır. Bu kuralın bütçe tarafı için otel bütçe terimleri rehberine bakın. Otelin mali kayıtlarını tutan sistemlerde de aynı netliği istiyorsanız, faturalamayı, raporları ve yasal uyumu tek yerde toplayan bir otel işletim sistemi geliştirildi ve lansman öncesi çalışıyor; ekosistemin otel geliri ve danışmanlık kolu olan OtelCiro ise otellerle sayıları üzerinde çalışır.
Şimdi ne yapmalı
Bu yılın poliçesini alın, yazının tanımladığı beş kelimeyi işaretleyin ve imzalamadan önce aracıya tek bir yazılı soru listesi gönderin: sigorta bedeli neye dayanıyor, bölüm başına muafiyet ne, yürürlükte hangi istisnalar ve zeyilnameler var, hasardan sonra kim aranacak. Sözlük tam o anda işe yarar hâle gelir: kelimeler, otelin birlikte yaşamak zorunda olduğu sayılara dönüştüğünde.
Sıkça sorulan sorular
Muafiyet ile tenzilat aynı şey mi?
Çoğu metinde aynı mekanizmanın iki adıdır: sigortalının ödediği hasarın ilk dilimi. Tek bir poliçe yine de iki kelimeyi farklı şeyler için kullanabilir; örneğin biri olay başına, diğeri yıl başına olabilir, bu yüzden tanımlar maddesi belirleyicidir. Hangisinin hangi bölüme uygulandığını aracıdan yazılı olarak onaylatın.
Alt limit nedir, neden önemlidir?
Alt limit, toplam sigorta bedelinin içinde tek bir hasar türüne konmuş bir tavanıdır. Büyük bir toplam, küçük bir alt limiti gizleyebilir; büyük rakamın kapsadığı görünen bir talep, altteki sayıdan karşılanabilir. Alt limit listesini isteyin ve her birini tesisinizdeki gerçek bir riskle karşılaştırın.
Muafiyeti yükseltmek primi gerçekten düşürür mü?
Bu, sigortacının kullandığı kollardan biridir ve ne kadar etkilediği riske ve sigortacının kendi koşullarına bağlıdır. İşe yarar test şudur: aynı korumayı iki muafiyet düzeyinde fiyatlandırın ve toplamı karşılaştırın: prim artı hasardan sonra otelin bulması gereken nakit. Bu karar bir fiyat kararı olduğu kadar bir likidite kararıdır.
Ekspere kim ödeme yapar?
Eksperi kimin görevlendirdiğini ve kimin ödediğini sorun ve yanıtı hasar dosyasına kaydedin. Eksper, sigortacı adına nedeni ve rakamları inceler; bu yüzden otel kendi kanıtını ilk günden tutar. Büyük bir hasarda otel, eksperin yanında kendi uzmanını getirmeye karar verebilir.
Yenilemeden sonra ne saklamalıyım?
Poliçe yılı başına tek bir dosya: tam poliçe, bütün zeyilnameler, sigorta bedelinin dayandığı değerleme, aracıyla yazışmalar, hasar geçmişi ve aracının yazılı yanıtları. Gelecek yılın karşılaştırması ancak bu yılın dosyası varsa mümkündür ve aynı dosya, hasardan sonra ilk ihtiyaç duyulan şeydir.