Otelde küçük kasa: bölüm avansları, gider belgeleri ve haftalık sayım
Otel küçük kasa yönetiminin çalışan parçalarını öğrenin: bölüm avansı nasıl belirlenir, gider belgelerinde neler bulunmalı ve haftalık sayım nasıl yapılır. Fark çıkınca atılacak adımları ve devir sürecini bu yazıda bulabilirsiniz.
Yapay zekâ taslağı · editör incelemesi bekleniyor
İçindekiler
Kısaca
- Küçük kasa ancak tutarı hiç değişmediğinde işler: sayılan nakit ile gider belgelerinin toplamı her sayımda aynı rakamı vermek zorundadır.
- Fiş yoksa ödeme yoktur: fişi olmayan bir gider belgesi, sonradan kanıtlanamayan bir ödemedir.
- Kasayı sayan kişi, kasayı tutan da harcamayı onaylayan da değildir.
- Eksik, başka bir kasadan sessizce kapatılırsa kalıcı hâle gelir; aynı gün kayda geçirin ve nedenini tamamlamadan önce bulun.
- Küçük kasa bekleyemeyen harcamalar içindir; satın alma talebiyle yürütülebilecek her harcama satın alma sürecine aittir.
Otel küçük kasa, tek bir bölümde, adı yazılı tek bir kişide tutulan, küçük ve acil harcamalar için ayrılmış sabit bir nakit tutardır. Her ödeme, fişiyle birlikte bir gider belgesine bağlanır; kasayı tutan kişiden başka biri her hafta nakit ve belgeleri avans tutarıyla karşılaştırır ve tamamlama, belgelerin toplamına eşit olur.
Çiçekler alındı, taksi ödendi, yedek parça teslim alındı ve kimse hiçbir şey yazmadı. Üç hafta sonra kasada eksik var ve kimse ne kadar, hangi günden başlayarak eksildiğini söyleyemiyor. Bu yazı, otel küçük kasa yönetiminin çalışan parçalarını veriyor: bölüm avansı nasıl belirlenir ve kime verilir, her gider belgesinde neler bulunmalı, haftalık sayım nasıl yapılır, fark çıkınca ne yapılır ve avans nasıl devredilir.
Otelde küçük kasa avansı nedir?
Küçük kasa avansı, tek bir bölümde, adı yazılı tek bir kişide tutulan, küçük ve acil harcamaların ödendiği sabit bir nakit tutardır. Yalnızca tutar sabit kaldığında ve her ödeme bir gider belgesi bıraktığında işler.
Sabit tutar, işleyişin tamamıdır. Kutudaki nakit ile harcanmış paranın belgelerinin toplamı her zaman aynı rakama eşit olmak zorundadır; o rakam avans tutarıdır. Muhasebe buna imprest sistemi der: avans üzerinden harcama yapılır, sonra toplanan belgelerin tam değeri kadar tamamlama yapılır ve avans belirlenen tutarına döner. Böylece bir sonraki sayım öncekiyle karşılaştırılabilir olur.
Oteller buna ihtiyaç duyar, çünkü bazı harcamalar satın alma talebi bekleyemez: misafir için bir taksi, şikâyetin ardından bir çiçek, tedarikçi açılmadan önce bir yedek parça. Sızıntı da buradan doğar, çünkü nakit ödeme kendiliğinden kayıt bırakmaz. Belge yoksa ödeme yalnızca birinin hafızasında var olur ve hafıza bir kontrol aracı değildir.
Küçük kasayı resepsiyon kasasından kesin biçimde ayırın. Resepsiyon avansı misafir ödemeleri, kasadan kasaya aktarılan nakit (kasa boşaltmaları) ve dövizle uğraşır; ikisini karıştırmak iki sayımın hatasını da gizler. Aynı ayırma kuralları resepsiyon kasası yönetiminde de geçerlidir. Tek avans, tek sorumlu, tek kutu, tek sabit yer: aynı paraya giren her ek el, sonradan vermeniz gereken ek bir açıklamadır.
Önemli noktaTek satırlık test
Sayılan nakit ile listelenen belgelerin toplamı, her seferinde ve düzeltme yapılmadan, avans tutarına eşit olmalıdır.
Her bölüm ne kadar tutmalı ve kim tutmalı?
Avansı, bölümün son birkaç ayda küçük nakitle gerçekte ne harcadığından yola çıkarak belirleyin, sonra sabitleyin. Adı yazılı bir sorumluya ve adı yazılı bir vekile verin; asla ortak bir çekmeceye değil.
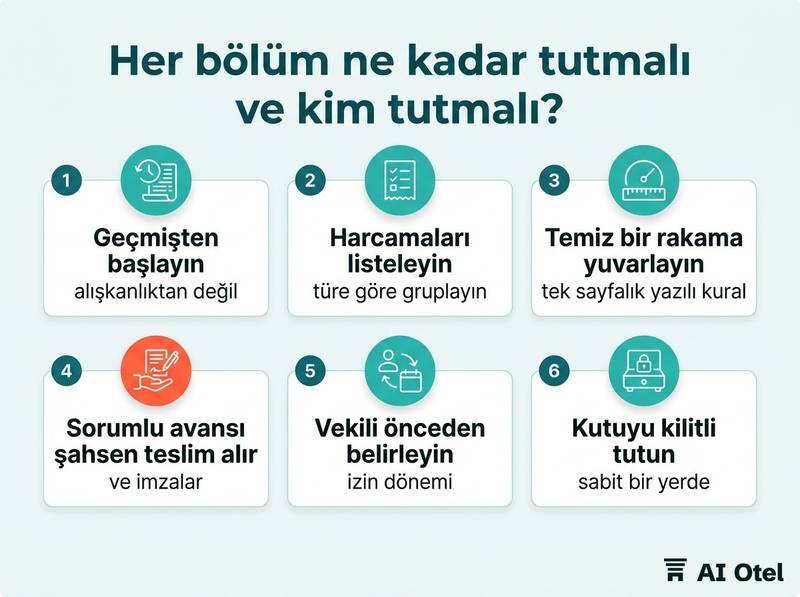
Alışkanlıktan değil geçmişten başlayın. Bölümün geçen çeyrekte yaptığı küçük nakit harcamaları listeleyin, türe göre gruplayın ve avansı bu düzenin yaklaşık bir ile iki haftasını karşılayacak boyutta belirleyin. Bölümler arasında yanıtlar çok farklı olur. Örneğin yerelden hiçbir şey almayan bir kat hizmetleri bölümüne neredeyse hiç gerek olmayabilir; parça toplamaya giden bir bakım ekibine belirgin biçimde fazla gerekebilir. Önemli olan, rakamın listeden gelmesi, önceki sorumlunun istediğinden değil.
Temiz bir rakama yuvarlayın ve tek sayfalık bir yazılı kural çıkarın: tutar, sorumlu, vekil, neler ödenebilir, sayım günü ve ödeme başına üst limit. Sorumlu avansı şahsen teslim alır ve imzalar. Bölüm müdürü harcamayı onaylar ama parayı tutmaz; onaylayan, ödeyen değildir.
Vekili önceden belirleyin. Vekil yoksa izin dönemi, kimsenin saymadığı gayriresmî ikinci bir kasa doğurur. Kutuyu kilitli ve sabit bir yerde tutun, yerini kayda geçirin; ofisler arasında gezinen bir avans, plana bağlı sayılamaz. Tutarı yılda bir gözden geçirin, ayda bir değil: avans her değiştiğinde bir sayım çizelgesiyle sonrakinin karşılaştırılması bozulur. Kuralı diğer muhasebe düzenlerinin yanına kuruyorsanız, otel muhasebe terimleri sözlüğündeki ad disiplini burada da işe yarar.
Her gider belgesinde neler bulunmalı?
Her ödeme, yabancı biri okuyup anlayabileceği bir belge gerektirir: ne alındı, kimin için, ne zaman, ne kadar, kim onayladı ve hangi fişle.
Aralıksız ve tekrarsız sıralı belge numaraları kullanın. Eksik bir numara, kayıttan çıkarılmış bir ödemektir. Belgede ödeme tarihi, rakamla ve yazıyla tutar, parayı alan kişi ya da işletmenin adı bulunur. Amaç düz bir dille yazılır: ne alındı, hangi bölüm için, geçerliyse hangi misafir ya da olay için.
Fiş veya fatura eklenir; tarihi ve tutarı belgeyle uyuşur. Uyuşmuyorsa yanlış olan fiş değil belgedir. Parayı alan imzalar; onaylayan da ödeme tarihinden önce ya da o gün tarihli imza atar. Sonradan onay, onay değildir.
Fiş yoksa ödeme yoktur. "Borç senedi" yok, sonra belgelenecek avanslar yok, hafta sonunda hafızadan yazılmış belge yok. Hatalı doldurulan bir belge iptal edilir ve numara düzeni bozulmasın diye defterde tutulur, asla atılmaz.
Kontrol listesiParaya kutudan çıkmadan önce çalıştırılacak belge tamlık kontrolü
- Sıralı numara var
- Ödeme tarihi
- Tutar rakamla ve yazıyla
- Parayı alanın adı
- Amaç ve bölüm
- Fiş ekli ve uyumlu
- Alanın imzası
- Onaylayanın imzası ve tarihi
- Ödeme sonrası avansın kalan bakiyesi
Haftalık sayım nasıl yapılır?
Kasayı tutan kişiden başka biri, sorumlunun önünde, nakit ve belgeleri birlikte sayar ve avansı, sayılan nakdi, belgeleri ve varsa farkı gösteren bir çizelgeyi imzalar.
Sayan bağımsızdır: bir mali işler müdürü (kontrolör), bir muhasebeci ya da başka bir bölüm müdürü. Ne kasayı tutan, ne harcamayı onaylayan. Alışkanlık yerleşsin diye haftanın sabit bir gününde sayın ve arada haber vermeden bir sayım daha ekleyin. Sabit gün düzeni kurar; sürpriz sayım düzenin gerçek olup olmadığını sınar.
Önce nakdi sayın, sonra belgeleri numarasıyla listeleyin, sonra toplayın. Nakit artı belge avansa eşit olmalıdır; çizelge yalnızca sonucu değil, işlemi de gösterir. Kutu açıkken her belgeyi fişiyle karşılaştırın: tutar, tarih, amaç, imza. Kontrolü geçemeyen bir belge yuvarlama farkı değil, bir bulgudur.
İki kişi de çizelgeyi imzalar ve tarihler; çizelge muhasebeye gider, kutuya geri dönmez. Tamamlamayı da aynı anda hesaplayın: tamamlama, son tamamlamadan beri toplanan belgelerin toplamına eşittir ve avansı belirlenen tutarına döndürür.
| Satır | Ne kontrol edilir | Kaynak | Doğru görünüm |
|---|---|---|---|
| Avans tutarı | Belirlenen toplam | Yazılı kural | Her sayımda aynı rakam |
| Sayılan nakit | Fiziksel para | Sorumluyla sayılır | Sayılır, varsayılmaz |
| Belgeler | Son tamamlamadan beri ödemeler | Belge defteri | Numarasıyla listeli, boşluk yok |
| Fişler | Ekler | Her belgeyle | Tutar ve tarih uyumlu |
| Toplam | Nakit artı belge | Toplama işlemi | Avansa eşit |
| Fark | Toplam eksi avans | Aritmetik | Sıfır ya da yazılı açıklama |
| Tamamlama | Belgelerin toplamı | Son tamamlamadan beri | Belgelere tam eşit |
| İmzalar | Sorumlu ve sayan | İkisi de var | İmzalı ve tarihli |
Fark çıkınca aynı gün ne yapılır?
Farkı aynı gün, yazılı olarak, iki imzayla kayda geçirin ve nedenini avans tamamlanmadan önce bulun. Sessizce kapatılan fark kalıcılaşır.
Eksik durumunda önce yeniden sayın, sonra belgeleri fişleriyle tek tek karşılaştırın. Olağan neden, belgesiz yapılmış bir ödeme ya da fişi hiç gelmemiş bir belgedir. Fazla durumunda olağan nedenler şunlardır: kaydedilmiş ama hiç yapılmamış bir ödeme, iki kez sayılmış bir fiş, belgesiz geri konmuş bozukluk. Fazla da, eksik kadar ciddi bir kontrol boşluğudur.
Eksiği asla başka bir bölümün avansından ya da resepsiyondan kapatmayın; bu, kaybı gizler ve tek sayım yerine iki sayımı bozar. Farkı açıklamasıyla ya da "neden bulunamadı" notuyla çizelgeye yazın ve sorumlu ile sayan imzalasın.
Boyuta ve tekrara göre büyütün. Tek bir küçük fark bir hatadır; üç hafta üst üste aynı fark, prosedür değişikliği gerektiren bir kontrol sorunudur. Bir şey olmadan önce, kuralda kararlaştırın: kaybı kim üstlenir, hangi tutarda genel müdüre çıkar. Kayıptan sonra karar vermek, çözüm yerine tartışma davet eder. Haftalar ve bölümler arasındaki eğilimi izleyin ve farkın kutunun içinde kalması yerine aylık sapma raporuna ulaşmasını sağlayın.
DikkatFarkı gizlemek için kasayı asla doldurmayın
Eksiği ya da fazlayı aynı gün, iki imzayla sayım çizelgesine yazın ve yalnızca belgelere karşı tamamlama yapın.
Küçük kasadan ne ödenebilir, ne ödenemez?
Küçük kasa, normal satın alma yolunu bekleyemeyen küçük, acil, tek seferlik harcamalar içindir. Tedarikçisi, sözleşmesi ya da bordro satırı olan her harcama başka bir yere aittir.
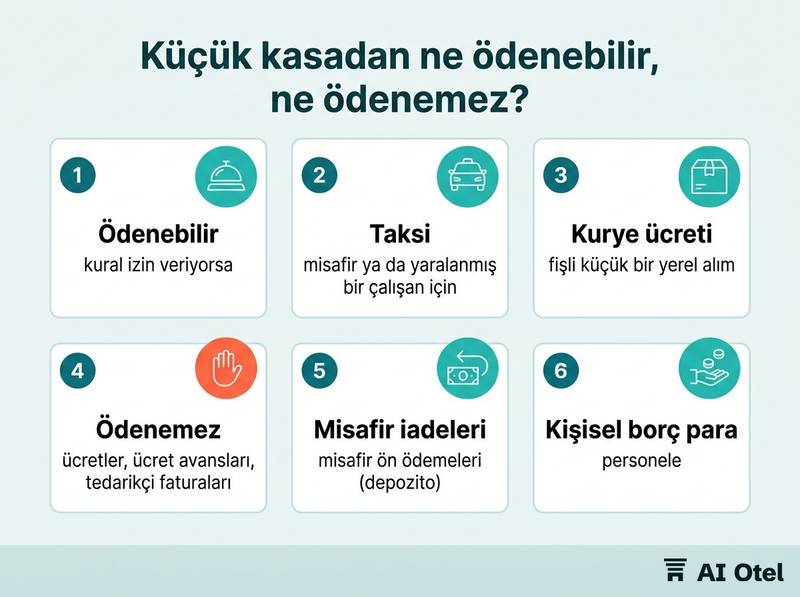
Kural izin veriyorsa ödenebilir: misafir ya da yaralanmış bir çalışan için taksi, küçük bir yedek parça, şikâyet sonrası çiçek ya da jest, kurye ücreti, fişli küçük bir yerel alım. Ödenemez: ücretler, ücret avansları, tedarikçi faturaları, misafir iadeleri, misafir ön ödemeleri (depozito) ya da bankaya yatırılacak tutarlar, personele kişisel borç para, kimse için çek bozdurma ya da döviz değişimi.
Tedarikçi alımları, sipariş, teslimat ve faturanın buluşup birbirine karşı kontrol edilebildiği satın alma ve mal kabul sürecinden geçer. Misafir iadeleri ve hesap düzeltmeleri, bir kasa kutusunun üretemeyeceği iz bırakan yerde, yani misafirin hesabında yapılır.
Kuralda ödeme başına üst limit belirleyin ki büyük bir harcama, limitin altında kalan küçük parçalara bölünemesin. Ölçüt yalnızca tutar değildir. Şunu sorun: bu harcama bir satın alma talebi bekleyebilir miydi? Bekleyebilirdiyse küçük kasaya ait değildir.
NotBu yazı kontrolde durur
Bir fişin vergi açısından geçerli olup olmadığı ve harcamanın defterlerde nasıl kaydedileceği, muhasebecinizin sorusudur.
Sorumlu izne girerken avans nasıl devredilir?
Devirden önce, çıkan sorumlu, gelen sorumlu ve üçüncü bir kişiyle birlikte kasayı sayın ve yeni sorumluyu aynı sabit tutarla başlatın.
Sayımı ilk iş gününde değil, son çalışma gününde yapın. İki hafta gözetimsiz kalmış bir kasa, sonradan geri kurulamaz. Yeni sorumlu aynı tutar için imzalar; izin süresi için farklı bir avans ödünç vermeyin ya da iki kutuyu birleştirmeyin.
Açık belgeleri, yani yapılmış ama tamamlanmamış ödemeleri, fişleriyle birlikte devredin ve devir çizelgesinde listeleyin. Devir anında kilit ya da kasa şifresini değiştirin ki kutuyu yalnızca güncel sorumlu açabilsin. Devir çizelgesini sayım çizelgeleriyle birlikte dosyalayın: böylece avansın geçmişi kopmaz ve sonraki sayımın bir başlangıç noktası olur.
Sorumlu döndüğünde yeniden sayın ve iki yönde de imzalayın. Gidişte ve dönüşte yapılan iki sayım, döngüyü kapatır.
Şimdi ne yapmalı
Bu hafta tek sayfalık kuralı yazın: bölüm bazında tutar, adı yazılı sorumlu ve vekil, belge alanları, sayım günü, ödeme başına üst limit ve kaybı kimin üstleneceği. Sonra kuralın dediği gibi tek bir sayım yapın ve ilk çizelge size hangi maddenin hâlâ uygulanamayacak kadar belirsiz olduğunu göstersin.
Sıkça sorulan sorular
Otel küçük kasada imprest sistemi nedir?
Bir bölüme sabit bir avans belirlenir, harcama yalnızca belgeye karşı yapılır ve tamamlama, o belgelerin toplamına tam eşit olur; böylece avans belirlenen tutarına döner. Değeri karşılaştırılabilirliktedir: her sayım aynı rakamdan başlar, dolayısıyla bir fark bir şey anlamına gelir. Sabit tutar yoksa sayım sonucu hiçbir şey söylemez.
Küçük kasa ne sıklıkla sayılmalıdır?
Sabit bir günde haftalık sayım, kasayı tutandan başka biri tarafından, çalışan bir alt sınırdır. Arada haber vermeden bir sayım ekleyin ve her devirde, sorumlu değişiminde ve avans tutarının her değişiminde mutlaka sayın. Sabit gün alışkanlığı kurar; sürpriz sayım ve devir sayımları onu doğrular.
Küçük kasa açığından kim sorumludur?
Avansı teslim alan imzaladığı için farkı önce sorumlu açıklar. Kural, kaybı kimin üstleneceğini ve hangi tutarda üst yönetime çıkacağını önceden belirtmelidir; olaydan sonra karar vermek, kontrol sorununu tartışmaya çevirir. Tekrarlayan küçük bir fark, tek bir farktan daha önemlidir, çünkü hataya değil prosedür sorununa işaret eder.
Personele ev taksi gibi harcamalar küçük kasadan ödenebilir mi?
Evet, kural izin veriyorsa ve ödeme fişli ve onaylı bir belgeye bağlıysa. Ücretler ve ücret avansları küçük kasaya ait değildir; ödeme başına üst limit de kutunun ikinci bir bordroya dönüşmesini engeller. Belge, çalışanın adını ve nedenini düz bir dille yazmalıdır.
Küçük kasa fişleri saklanmalı mı?
Her fiş belgesine ekli kalır ve sayım çizelgeleriyle birlikte dosyalanır; böylece harcama aylar sonra bile izlenebilir. Bu fişlerin vergi açısından nasıl değerlendirileceği ve ne kadar süre saklanacağı muhasebecinizin sorusudur. Kontrol açısından fiş, bir ödemenin gerçekten yapıldığının en güçlü kanıtıdır.