Otelin işletme sermayesi: tedarikçilere ödeme ile acentelerden tahsilat arasındaki dönemde ne kadar nakit gerekir
Otel işletme sermayesi, stok, alacak ve borçların net dengesidir. Gelir tablosundaki kâr, ayın 15'inde bankada nakit olup olmadığını göstermez. Kendi otelinizdeki nakit açığını ölçün ve yönetin.
Yapay zekâ taslağı · editör incelemesi bekleniyor
İçindekiler
Kısaca
- İşletme sermayesi stok artı alacaklar eksi borçlardır; gelir tablosundaki kâr, paranın ayın 15'inde bankada olup olmadığını söylemez.
- Önemli olan rakam bakiye değil açıktır: bir tedarikçiye ödeme ile acenteden tahsilat arasında kaç gün geçtiği.
- Acente ödeme vadesinin 30 gün uzatılması, otelin tutması gereken nakde kabaca bir aylık acente faturalı ciro ekler.
- Sezon öncesi alımlar, sezon stoku yeniden nakde çevirmeden haftalar önce nakdi stoğa çevirir; tampon ilk misafir gelmeden zirve yapar.
- Her rezervasyona uygulanan yazılı kapora ve faturalama kuralı, tedarikçiyle yapılacak tek bir pazarlıktan nakit için daha çok işe yarar.
Otelin işletme sermayesi, işin içinde bağlı tuttuğu nakittir: depodaki stok, acentelerin ve şirketlerin borçlarından oluşan alacaklar, eksi tedarikçilere olan borçlar. Otelin elinde tutması gereken nakit, bu açığın ne kadar sürdüğüyle çarpımı, ayrıca ödemelerin tahsilatları geçtiği haftalar için gereken bir tampondur.
Acentenin misafirleri Mayıs'ta çıkış yaptı. Fatura Haziran başında kesildi, para Temmuz'da geldi; kasap, çamaşırhane ve elektrik tedarikçisi ise Haziran'da ödeme istiyor. Gelir tablosunda yanlış görünen hiçbir şey yok. Bu yazı tanımları, aritmetiği ve tek sayfalık aylık kontrolü veriyor; sonunda kendi otelinizdeki açığı ölçebilir ve üç saatten hangisinin kaydığını görebilirsiniz.
Otel işletme sermayesi nedir, düz bir dille?
İşletme sermayesi, otelin günlük işlerini yürütmek için içinde bağlı tuttuğu net paradır: depoda duranlar ve müşterilerin hâlâ ödemediği tutarlar toplamından, tedarikçilere olan borçlar çıkarılarak bulunur. Belirli bir andaki bir bakiyedir ve genellikle her ay aynı tarihte ölçülür.
Bunu kârdan ayırın. Gelir, misafir konakladığında kayda geçer; nakit ise acente ödediğinde gelir ve bu iki tarihi takvim yılı değil sözleşmeler belirler. Bir otel güçlü bir ay geçirebilir ve yine de ayın 15'inde sıkışabilir. Nakit akışından da ayırın: nakit akışı bir dönemdeki hareket, işletme sermayesi bir andaki durumdur. İkisi de gerekir, çünkü farklı soruları yanıtlarlar.
Otellerin nakit döngüsü bu konuda farklıdır. Oda, satılmadığı anda değerini yitiren bir üründür; ama odanın arkasındaki stok, yani yiyecek, içecek, çarşaf ve havlu, misafir malzemeleri, temizlik kimyasalları ve yakıt, gerçek, sayılabilir ve tutması pahalıdır. Sık yapılan bir hata, işletme sermayesini olduğundan yüksek göstermektir: satılmamış odaları varlık saymak. Satılmamış bir gece kayıp cirodur, stok değildir ve sonra satılamaz.
Açığın boyutunu üç zamanlama belirler: tedarikçi vadeleri, misafir ve acente vadeleri, sezon. Sayının iki yararlı biçimi vardır: lira cinsinden bakiye ve işletme maliyeti günü cinsinden süre. Yavaş bir aydan çıkılıp çıkılamayacağını sahibine söyleyen, süredir.
Önemli noktaFormül, iki kez yazılmış hâliyle
İşletme sermayesi = maliyeti üzerinden stok + alacaklar − borçlar. Karşılama süresi (gün) = işletme sermayesi ÷ günlük ortalama nakit işletme maliyeti. Bakiye neyin bağlı olduğunu, gün sayısı ne kadar dayanabileceğinizi söyler.
Üç parça nedir ve her birini ne hareket ettirir?
Stok depolarda ve raflarda durandır; alacaklar acentelerin, şirketlerin ve tur operatörlerinin hâlâ borçlu olduklarıdır; borçlar ise otelin tedarikçilerine ve hizmet sağlayıcılarına hâlâ borçlu olduklarıdır. Her parça kendi nedenleriyle hareket eder ve bu nedenlerin çoğu otelin kontrolündedir.
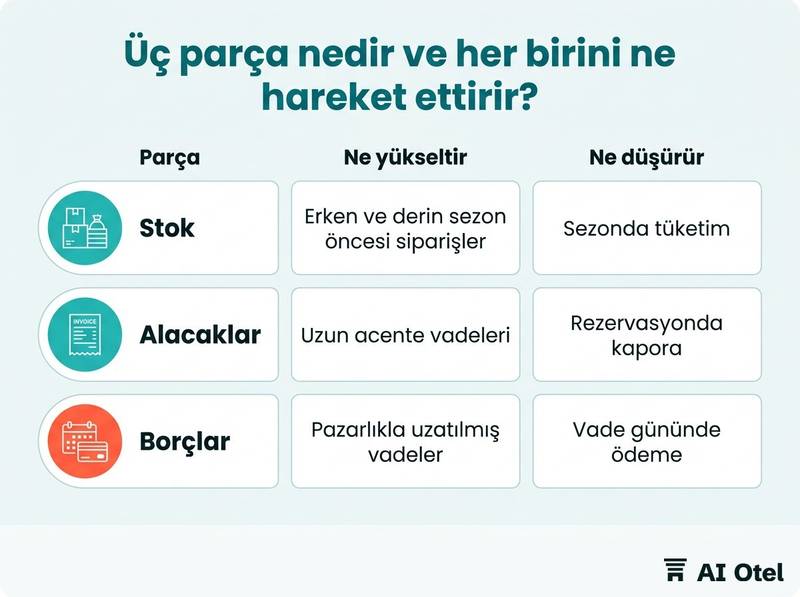
Stoku maliyeti üzerinden sayın, asla satış fiyatıyla değil, ve her ay aynı tarihte sayın: yiyecek ve içecek, misafir malzemeleri, çamaşır ve havlu, temizlik kimyasalları, teknik yedek parçalar ve yakıt. Alacaklar acente faturalarını, kurumsal cari hesapları, grup bakiyelerini, yolda olan kart tahsilatlarını ve henüz gelmeyen OTA ödemelerini kapsar. Yaşlandırırken tutara göre değil, kimin borçlu olduğuna göre ayırın; çünkü takip konuşması bir rakamla değil, bir borçluyla yapılır.
Borçlar tedarikçi faturalarını, elektrik, su ve doğalgaz faturalarını, bakım sözleşmelerini ve tahakkuk etmiş personel giderlerini içerir. Çoğu sürprizin nedeni olan asimetriye dikkat edin: borçların sabit bir vade tarihi ve bir cezası vardır; alacakların ise kararlaştırılmış bir vadesi ve cezası yoktur. Otel, sözleşmenin zaten vadettiğini aktif olarak takip etmek zorundadır.
Acente ve şirket konaklamaları resepsiyonda tahsil edilmeden bir cari hesaba faturalanır; nakit misafir gittikten sonra gelir. Bu mekanizmayı ayrıntısıyla anlamak isterseniz otelde acente ve şirket cari hesapları: city ledger nasıl yönetilir? yazısına bakın. Bir OTA ödemesinin tarihi ödeme modeline bağlıdır; aynı rezervasyon bu hafta da gelebilir, gelecek ay da. Modellerin karşılaştırması OTA ödeme modelleri: otelde ödeme, sitede ödeme ve sanal kart yazısında.
| Parça | Neleri kapsar | Ne yükseltir | Ne düşürür |
|---|---|---|---|
| Stok | Yiyecek, içecek, çamaşır ve havlu, misafir malzemeleri, yedek parça | Erken ve derin sezon öncesi siparişler; yüksek tutulmuş stok seviyeleri | Sezonda tüketim; sıkı sipariş |
| Alacaklar | Acente ve kurumsal faturalar; yoldaki kart ve OTA ödemeleri | Uzun acente vadeleri; geç faturalama; fatura hataları | Rezervasyonda kapora; çıkış günü faturalama; disiplinli takip |
| Borçlar | Tedarikçi faturaları; elektrik, su ve doğalgaz faturaları; sözleşmeler; tahakkuk eden personel gideri | Pazarlıkla uzatılmış vadeler; hacim taahhütleri | Vade gününde ödeme; peşin ödeme indirimleri; küçük ve sık sipariş |
Ay ay nasıl hesaplanır?
Maliyeti üzerinden stoku müşteri alacaklarına ekleyin, otelin borçlarını çıkarın, sonra sonucu günlük ortalama nakit işletme maliyetine bölün: bağlı tutulan parayla kaç gün çıkılabildiğini görün. Altı adım, her ay aynı.
Birinci adım: her ay sabit bir tarihte, stok siparişini vermeyen birinin yaptığı maliyet üzerinden stok sayımı. İkinci adım: borçlu türüne göre, yani acente, kurumsal, grup, yoldaki kart, OTA ödemesi, ayrılmış yaşlandırılmış alacak listesi; her satırın yanına kararlaştırılmış vade yazılır. Üçüncü adım: gelecek 30 günde vadesi gelen borçlar, sabit (personel, elektrik, su ve doğalgaz faturaları, vergi) ve taşınabilir (ticari tedarikçiler) olarak ayrılır; çünkü pazarlık edilebilecek tek kısım taşınabilir olandır.
Dördüncü adım: aritmetiği çalıştırın. Örneğin, uydurma, 120 odalı sezonluk bir otel.
| Satır | Temel durum | Vade 30'dan 60 güne | Değişim |
|---|---|---|---|
| Maliyeti üzerinden stok | 3.000.000 TL | 3.000.000 TL | 0 |
| Alacaklar | 9.000.000 TL | 13.000.000 TL | +4.000.000 TL |
| Borçlar | 6.000.000 TL | 6.000.000 TL | 0 |
| İşletme sermayesi | 6.000.000 TL | 10.000.000 TL | +4.000.000 TL |
Bu rakamlar yalnızca örnektir, bir ölçüt değildir. Alacaklar satırı kabaca bir aylık acente faturalı ciro kadar büyür, çünkü artık her acente faturası defterde iki kat uzun durur.
Beşinci adım: bakiyeyi karşılama gününe çevirin ve bu ayki gün sayısını geçen aykiyle karşılaştırın. Mutlak rakamdan çok gidiş yönü önemlidir. Altıncı adım: her ay aynı tanımları kullanın. Tanımı değişen bir işletme sermayesi rakamı, kendisi dahil hiçbir şeyle karşılaştırılamaz.
Ödeme ile tahsilat arasındaki açığı ne genişletir?
Üç şey: daha uzun acente ve kurumsal ödeme vadeleri, sezonun gereğinden erken ve derin stok alımı, ve geç ya da hatalı faturalama, ki ödeme saati iş bittikten sonra işlemeye başlar.
Acente vadeleri en büyük kaldıraçtır. Sözleşme 30, 45 ya da 60 gün desin, saat genellikle çıkış tarihinde değil fatura tarihinde başlar; geç kesilen bir fatura, kimsenin pazarlık etmediği günleri sessizce ekler. Kurumsal ve grup cari hesapları kendi gecikmelerini katar: şirket kendi onay sürecinden sonra öder ve otel bu süreci kontrol etmez, üstelik imzadan önce nadiren sorar.
OTA ödeme modelleri de belirleyicidir. Otelde ödeme, sitede ödeme ve sanal kart, her biri nakit tarihini farklı yere koyar; karma bir kanal dağılımı, içinde birkaç farklı saat barındıran bir alacak bakiyesi üretir. Satın alma tarafında, sezon öncesi alım, açılıştan önceki haftalarda stok yığar: nakit hemen çıkar, sezon geliri sonra gelir; tampon zirvesi ilk misafirden önce gelir. Bu örüntü sezonluk otelde nakit akışı planı: kapalı aylar nasıl karşılanır? yazısının ele aldığı sorunun bir parçasıdır.
Tedarikçiler de vade kısaltabilir: bir zamanlar 45 gün veren tedarikçi 15 güne ya da teslimatta ödemeye (kapıda ödemeye) geçebilir ve açığın satış tarafında hiçbir şey değişmeden genişler. İtirazlar ve hatalar da aynısını yapar. Yanlış referans, misafir adı ya da konaklama tarihli bir fatura ödenmez; düzeltme saati yeni fatura tarihinden yeniden başlar. Sezonlukluk bunların hepsinin üstüne biner: sezonluk bir otelde açığın en geniş olduğu an, gelirin en düşük olduğu andır. Yıllık planla aylık rakam bu yüzden birlikte okunmalıdır.
DikkatAçık sessizce genişler
Bir acente vadesi 30'dan 60 güne geçtiği gün gelir tablosunda hiçbir şey değişmez; bir tedarikçi vade kısalttığı gün de değişmez. Bunu yalnızca nakit bakiyesi ve karşılama günleri gösterir.
Açığı işletmeye zarar vermeden nasıl daraltılır?
Otelin gerçekten kontrol ettiği iki tarihi kaydırın: faturanın çıktığı gün ve kaporanın geldiği gün. Gerisi daha yavaştır.
Önce kapora ve ön ödeme. Rezervasyon sırasında alınan kapora, kural sözleşmede yazılıysa ve her rezervasyona uygulanıysa, gelecekteki alacağı konaklamadan önce nakde çevirir; tek tek pazarlıkla değil. Sonra faturalama ritmi: geçici kurumsal konaklamalarda çıkış günü fatura kesin, acente faturalarını ay sonunda değil sabit bir haftalık günde çalıştırın; ödeme saati her seferinde daha erken başlasın. İlk seferde doğru fatura da en az bunun kadar önemlidir: karşı tarafın sisteminin istediği referansı, sipariş numarasını, misafir adını ve konaklama tarihlerini verin; çünkü düzeltilmiş bir fatura tam bir ödeme dönemi demektir.
Tedarikçi tarafında, güvenilir ödeme ve net hacim karşılığında adı konmuş bir ödeme günü ve tanımlı bir vade isteyin; kararlaştırılan vadeyi yazıya geçirin ki geri kaymasın. Her kart ve OTA kanalının ödeme gecikmesini bilin ve bunu kazanılmış nakit değil, tarihi bilinen bir alacak olarak yönetin. Stokta, alışkanlıktan değil gerçek tüketimden kurulmuş stok seviyesine göre sipariş verin ve siparişe karşı mal kabul yapın ki depo sessizce tampona dönüşmesin; tüm prosedür otelde satın alma ve mal kabul prosedürü: siparişten depoya yazısındadır.
Yapılmayacak bir şey: açığı personel giderini ya da vergiyi geciktirerek finanse etmek. Bu, bulunabilecek en pahalı ödünç almadır ve işi en hızlı yıpratandır. Açık sezonluk değil yapısal ise, bankadan düzgün biçimde finanse etmek daha iyi yoldur; bankanın okuduğu dosya da tam olarak bu yazıdaki rakamlardan kurulur, bkz. otel kredisi nasıl alınır? Bankanın istediği dosya, teminat ve nakit akışı. İşletme rakamlarını resepsiyonun, deponun ve bir elektronik tablonun arasında değil tek yerde görmek isteyen otel, rezervasyondan faturalamaya ve raporlara kadar her şeyi tek kayıtta tutan bir otel işletim sistemine, geliştirildi ve lansman öncesinde, ya da rezervasyon, resepsiyon ve faturalamayı tek yerde birleştiren otel işletim sisteminin PMS katmanına bakabilir.
Hangi uyarı işaretlerine bakmalı ve tek sayfalık aylık kontrolde ne olmalı?
Uyarı işaretleri rakamın boyutunda değil biçimindedir: alacakların kararlaştırılmış vadesini aşması, borçların vade tarihini aşması ve otel daha az satarken stoğun büyümesi.
Alacaklarda, bakiyenin vadesini aşmış payını ve en eski kolonun toplamdan hızlı büyüyüp büyümediğini izleyin. Borçlarda, vade gününde değil hatırlatma üzerine ödemek, açığın tamponu aştığının en net işaretidir. Stokta, kuver ya da doluluk düşerken stok günlerinin yükselmesi, paranın bankada değil rafta durması demektir. Bir de ayları karıştırmaya dikkat: gelecek ayın kaporalarıyla bu ayın tedarikçilerini ödemek bir kez işler, sonra kalıcı yöntem hâline gelir.
Kontrol, aynı kişi her ay aynı gün üretirse ve genel müdür tedarikçi turundan önce okursa işe yarar. Hangi hareketin sahiple konuşmayı tetikleyeceğini önceden kararlaştırın ki tartışma keşif üzerine değil neden üzerine yapılsın.
Kontrol listesiTek sayfalık aylık işletme sermayesi kontrolü
- Sayım tarihinde maliyeti üzerinden stok, ekli sayım formuyla
- Alacak toplamı ve kararlaştırılmış vadesini aşan tutar, borçlu türüne göre ayrılmış
- Gelecek 30 günde vadesi gelen borçlar, sabit ve taşınabilir olarak ayrılmış
- Lira cinsinden işletme sermayesi ve karşılama günü, her biri önceki ayla karşılaştırılmış
- Geçen aydan bu yana en büyük üç hareket, her biri tek satırlık nedenle
- Tek eylem, tek sorumlu, tek tarih
Şimdi ne yapmalı
Bu ay, bu yazıdaki tanımlarla tek sayfalık kontrolü çalıştırın ve aynı rakamın üç ayı size açığın yapısal mı, sezonluk mu olduğunu söylesin. Parçalar tek bir sırayla birleşir: üç parçayı tanımlayın, açığı gün cinsinden ölçün, üç saatten hangisinin kaydığını bulun ve ancak ondan sonra pazarlık edin ya da kural değiştirin.
Sıkça sorulan sorular
Kârlı bir otel nakitten sıkışabilir mi?
Evet. Kâr, konaklama olduğu anda kayda geçer; nakit, sözleşmenin dediği tarihte gelir. Alacaklar 60 gün uzaktaysa ve stok 30 gün erken alındıysa, bir otel iyi bir ay gösterip yine de bir tedarikçi ödemesini kaçırabilir. İki rakam yan yana okunmalıdır.
Satılmamış odalar işletme sermayesi hesabına stok olarak girer mi?
Girmez. Satılmamış bir gece kayıp cirodur, varlık değildir. Stok, maliyeti üzerinden sayılan fiziksel mallardır: yiyecek, içecek, çamaşır ve havlu, misafir malzemeleri, kimyasallar, yedek parça ve yakıt. Odaları saymak bakiyeyi şişirir ve gerçek açığı gizler.
Nakit tamponu kaç günlük işletme maliyetini karşılamalı?
Evrensel bir rakam yoktur ve bir otel başkasından rakam ödünç almamalı. Sayıyı otelin kendi sözleşme vadeleri, sezon uzunluğu ve sabit ödeme tarihleri belirler. Kuralı yazılı hâle getirin, sahibini belirtin ve her ay ölçülen karşılama günleriyle karşılaştırın.
Kapora işletme sermayesini düşürür mü?
Düşürür, çünkü kapora gelecekteki alacağı konaklamadan önce nakde çevirir. Ama konaklamayı teslim etme yükümlülüğü de doğurur; kapora bedava para değildir. Kural, sözleşmede yazılıysa ve her rezervasyona uygulanıysa işe yarar; tek tek pazarlıkla değil.
Acente ödeme saati gerçekte ne zaman başlar?
Genellikle sözleşmede yazan fatura tarihinde, çıkış tarihinde değil. Bu yüzden geç faturalama ya da düzeltilmiş fatura, kimsenin pazarlık etmediği günler ekler. Maddeleri okuyun, başlangıç tarihini not edin ve fatura akışını buna uydurun.