Otel muhasebe ofisinde ay sonu kapanış: dönem kesintisi, tahakkuklar ve raporlardan önceki kontroller
Otel ay sonu kapanışı, ön büro dondurma, gelir mutabakatı ve tahakkuk kayıtlarını içeren beş iş günlük bir sıradır. Dönem kesintisi ve raporlama adımlarını bu yazıda bulabilirsiniz.
Yapay zekâ taslağı · editör incelemesi bekleniyor
İçindekiler
Kısaca
- Otel ay sonu kapanışı bir görev yığını değil, bir sıradır: önce ön büro, sonra gelir, sonra maliyetler, sonra tahakkuklar, sonra mizan, en son rapor.
- Gelir hatalarının çoğunu yakalayan kontrol, üçlü bir bağdır: otel sisteminin gün toplamları, kart mutabakat raporu ve cari hesap, satır satır.
- Ay sınırını aşan konaklama, kartın çekildiği güne değil, misafirin uyuduğu gecelere aittir.
- Tahakkuk, kendinize verdiğiniz tarihli bir sözdür: mal geldiğinde maliyeti kaydedin, fatura geldiğinde ters kayıtla kapatın; ay dürüst kalır.
- Mal sahibinin raporu neyin değiştiğini ve nedenini sözcüklerle açıklamalıdır; açıklama cümlesi olmayan mizan bir bulmacadır, rapor değil.
Otel ay sonu kapanışı, beş iş gününde yürüyen bir dizidir: ön büro dondurulur, gelir otel sistemine (PMS) ve bankaya bağlanır, maliyetler kesilir, ay sınırını aşan konaklamalar ve faturalar için tahakkuk kaydı yapılır, mizan gözden geçirilir ve mal sahibine sayıları sözcüklerle açıklanan bir rapor gönderilir.
31 Mart saat 23:59'da gün sonu, iş gününü kapatır ve resepsiyon 1 Nisan saat 00:01'de açılır. İkisinin arasında üç misafir otelde konaklamaya devam eder, bir kapora Nisan'a aittir ve Mart'ın çamaşırhane faturası 4 Nisan'da gelir. Bu yazı, küçük bir muhasebe ofisinin sürdürebileceği bir sırada, tam bu durumlar için takvimi, kontrolleri ve terimleri verir.
Bir otelin ayı neden hiç düzgün bitmez?
Çünkü otel takvim günü değil gece satar ve belgeleri olaylarından sonra gelir. Kapanışın amacı, her tutarı ortaya çıktığı aya değil, ait olduğu aya koymaktır.
Gün sonu bir iş gününü kapatır, bir ayı değil. Günün hasılatını kanıtlar ve muhasebe ofisine temiz bir başlangıç noktası devreder; ancak hangi tutarın hangi aya ait olduğuna karar vermez. O karar, kapanıştır. Günün kendisinin hangi sırayla kapatıldığını görmek için otelde gün sonu (night audit) işlemleri: adım adım kontrol listesi yazısına bakın.
Her ay sınırı üç şey aşar. Ayın birinde otelde konaklamaya devam eden misafirler. İlerideki geceler için alınan kaporalar ve ön ödemeler. Yeni kapanan ayda teslim edilmiş malların tedarikçi faturaları. Her biri farklı bir soru sorar ve kapanış bu soruları sırayla yanıtlar.
Önemli noktaAy sınırını aşan üç şey
Otelde kalan misafir: misafir burada gerçekte hangi gecelerde uyudu? Kapora: bu para hangi ayın? Faturası gelmemiş teslimat: mallar son günün gece yarısından önce mi, sonra mı geldi?
Otel, ofis kapanırken çalışmaya devam eder. Bu yüzden operasyonel sayıların belirtilen bir saatle erken dondurulması gerekir; yoksa birinci gün ile beşinci gün arasında gözünüzün önünde değişirler. Küçük bir ofiste tek kişi dört iş yapar; kapanış takvimi, bu sıranın yoğun bir haftayı ve resmî tatili atlatmasını sağlayan şeydir.
Terimleri bir kez anlaşın. Dönem kesintisi, bir işlemin hangi aya ait olduğuna verilen karardır. Tahakkuk, belgesi gelmeden önce kaydedilen maliyet veya gelirdir. Erteleme ise bunun aynadaki görüntüsüdür: şimdi alınan para, ileride konaklanacak gece için. Daha fazla terim için otel muhasebe terimleri: folyodan cari hesaba, tahakkuktan dönem sonu kesintisine Türkçe ve İngilizce sözlük yazısına bakın.
Hız ile evrak arasında bir ödünleşim vardır. Tahminleri adıyla işaretleyen beş günlük bir kapanış, her faturayı bekleyen on beş günlük bir kapanıştan iyidir; yeter ki her tahmin ters kayıtla kapatılıp belgeyle değiştirilsin. Kapanışın hiçbir adımı bir vergi beyannamesine karar vermez: verginin kendi takvimi ve kendi kuralları vardır; bu konuda muhasebecinizi izleyin.
Beş iş günlük kapanış takvimi nasıl görünür?
Birinci gün ön büroyu dondurur ve raporları çeker, ikinci ve üçüncü gün gelir ile maliyetleri mutabık kılar, dördüncü gün tahakkukları kaydeder ve mizanı gözden geçirir, beşinci gün raporu gönderir.
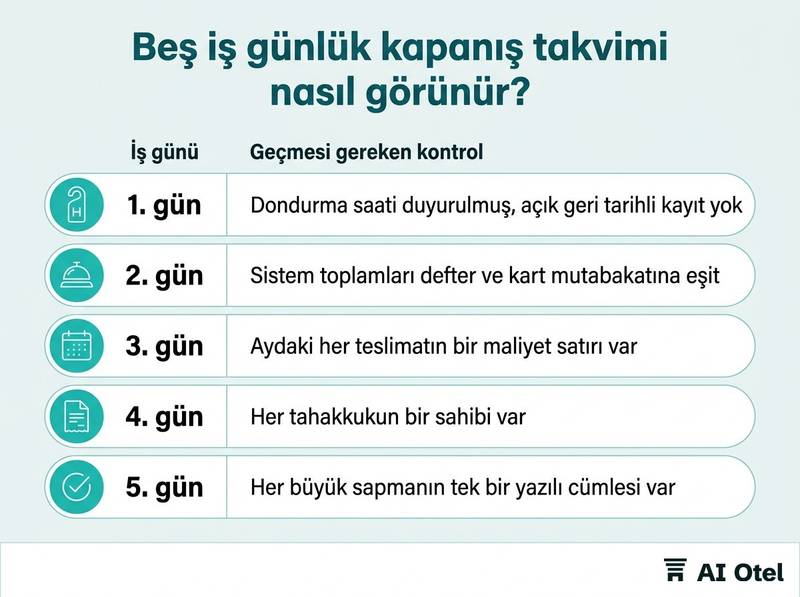
Dondurma saati takvimin kalbidir. Ondan sonra, kişiyi ve nedeni yazan bir düzeltme belgesi olmadan sisteme geri tarihli hiçbir kayıt girmez. Birinci gün ön büro müdürü ile muhasebeciye birlikte aittir; çünkü raporlar, sonraki varışlar onları değiştirmeden çekilmelidir.
İkinci gün yalnızca gelire ayrılır. Gelir bağlantısı açıkken maliyete başlamayın; yoksa aynı anda iki sorunu açıklıyor olursunuz. Üçüncü gün maliyet kesintisidir: irsaliyeler faturalarla eşleştirilir, faturasızlar listesi çıkarılır, bordro saatleri bordro hizmet sağlayıcısıyla teyit edilir.
Dördüncü gün tahakkuklar, ertelemeler ve mizan incelemesidir; düzeltmeler silme yerine ters kayıtla yapılır ki iz kalıcı kalsın. Beşinci gün rapor ve ders defteridir; rapor, tahmin olan satırlar adıyla işaretlenmiş olmak koşuluyla, iki satır tahmin içerse bile o gün çıkar.
Takvim, otelin geri kalanıyla yapılmış bir sözleşmedir. Satın alma, kat hizmetleri ve resepsiyon, belge son teslim tarihini muhasebe ofisi kadar net bilmelidir.
| İş günü | Yürüten | Gün sonunda hazır olan | Geçmesi gereken kontrol |
|---|---|---|---|
| 1. gün | Ön büro müdürü ve muhasebeci | Gün toplamları, cari hesap, kapora defteri, kart mutabakat raporları | Dondurma saati duyurulmuş, açık geri tarihli kayıt yok |
| 2. gün | Muhasip | Merkez bazında gelir bağlantısı | Sistem toplamları defter ve kart mutabakatına eşit, her fark adıyla |
| 3. gün | Satın alma ve muhasip | İrsaliye-fatura eşleşmesi ve faturasızlar listesi | Aydaki her teslimatın bir maliyet ya da tahakkuk satırı var |
| 4. gün | Muhasip, finans müdürü veya genel müdür incelemesinde | Tahakkuklar, ertelemeler, düzeltilmiş mizan | Her tahakkukun bir sahibi ve bir ters kayıt tarihi var |
| 5. gün | Finans müdürü | Mal sahibi raporu ve ders defteri | Her büyük sapmanın tek bir yazılı cümlesi var |
Ön büro geliri deftere nasıl bağlanır?
Üç kaynağı hafızanıza değil birbirine bağlayın: otel sisteminin gün toplamları, kart kuruluşunun mutabakat raporu ve cari hesap; sonra her farkı adıyla açıklayın.
Otel sisteminin gelir merkezleri ile defterin gelir hesapları arasında tek bir eşleştirme tablosu kurun ve onu ofisin en yararlı belgesi olarak saklayın. Sonraki her bağlantı ona dayanır. Eşleştirme yanlışsa, aşağısındaki her şey aynı yönde yanlıştır.
Kartlar: komisyon düşülmüş mutabakat raporu, kart kliring hesabına parti parti karşı kaydedilir; komisyon ise gelirin sessiz bir düşüşü değil, kazanıldığı ayın bir maliyetidir. Cari hesap, misafirin yerine şirketlere ve acentelere faturalanan hesaplardır; nakit değil alacaktır ve vade bazında yaşlandırma ister, vadesi geçen her kalem için adı yazılı bir sorumluyla.
Bu ay alınmış, ilerideki gecelere ait kaporalar bir yükümlülüktür ve kapora defteri, başka hiçbir şey imzalanmadan önce bilançodaki o satırla eşleşmek zorundadır. İptaller, hatalı tuşlamalar, ev hesapları, ücretsiz (ikram) ve personel konaklamaları ile hesabını ödemeden ayrılan misafirler için bir istisna listesi tutun; her satırın bir nedeni ve bir adı olmalı, sıfırdan ibaret olmamalı.
Nakit: kasa mevcudu, kasa sayımı ve bankaya yatırma makbuzu üç farklı sayıdır ve üçü de bağlantıya girer. Bağlantı tutmazsa en küçükten değil, en büyük tek farktan başlayın. Büyük bir açık genellikle tek bir kayıttır; yüz küçük fark ise genellikle bir eşleştirme hatasıdır. Ay bağlantısından önceki günlük kontroller için otelde income audit nedir? Gün sonundan sonra gelir kontrolü yazısına bakın.
Kontrol listesiGelir bağlantısı, bu sırayla
- Otel sisteminden merkez bazında gelir, eşleştirme tablosu üzerinden defterle
- Komisyonsuz kart mutabakat raporu, parti parti kart kliring hesabıyla
- Nakit hasılat, kasa sayımı ve yatırma makbuzuyla
- Cari hesap bakiyeleri, vade bazında yaşlandırılmış
- Acente ve OTA ekstreleri, kapsadıkları rezervasyonlarla; komisyon kazanıldığı ayda
- Alınan kaporalar, bu ayki ve sonraki konaklamalara ayrılmış
- İstisna listesi, her satırda bir neden ve bir adla
- Banka ekstresi, defter bakiyesiyle; her fark adıyla
Faturası gelmeden gelen maliyetler nerede kesilir?
İrsaliyede. Mal ya da iş o ay içinde geldiyse, maliyet o aya aittir; fatura gelmiş olmasa bile.
Her irsaliyeyi bir faturayla eşleştirin. Teslim edilip faturalanmamış her şey, bilinen son fiyat üzerinden tahakkuka alınır ve fatura geldiğinde ters kayıtla kapatılır. Bordro nadiren takvim ayını izler: ödenmemiş çalışılmış günleri, bordro hizmet sağlayıcısının yazılı teyit ettiği işveren payları ve karşılıklarla birlikte tahakkuk edin.
Elektrik ve su: ay sonuna yakın sayaçları okuyabildiğiniz yerde okuyun; okuyamadığınız yerde önceki ayın tüketimiyle tahakkuk edin ve rakamın bir tahmin olduğunu not düşün. Komisyonlar ve acente ücretleri bu ayın rezervasyonlarından doğar ve sonra faturalanır; dolayısıyla geçen ayın faturasına değil, bu ayın üretimine tahakkuk edilir.
Bakım, lisans ve sigorta gibi yıllık sözleşmeler, fatura düştüğünde tek kalem olarak değil, aylık pay olarak aya girer; ya tahakkukla ya da ön ödemeden gidere aktarma kaydıyla. Vergi beyannameleri kendi takvimini ve kendi kurallarını izler; kapanış ayı kaydeder, beyana karar vermez ve bu tarihleri muhasebecinizle teyit edin. O takvim için otelin aylık vergi takvimi: KDV, muhtasar, konaklama vergisi ve turizm payı yazısına bakın.
İyi bir maliyet kesintisinin sınavı basittir: okuyan biri, ayın kâr ve zarar tablosunu alıp o ay binada gerçekte olup bitenle eşleştirebilir mi?
DikkatTers kayıt tarihi olmayan tahakkuk, küçük ama kalıcı bir hataya dönüşür
Her tahakkukun sahibini adıyla yazın. Ters kayıt tarihini, gelecek ayın ilk iş gününe koyun. Bir tahakkuku, toplam derli toplu görünsün diye farklı bir maliyet satırıyla netleştirmeyin.
Ay sınırını aşan konaklama nasıl işlenir?
Geceye göre bölün. Gelir, her ayda tüketilen gecelere aittir; kapora ise kartın çekildiği aya değil, misafirin uyuyacağı aya aittir.
31 Mart gecesi, misafir hesabı 2 Nisan'da kapatılsa bile Mart geliridir. Hesap açık kalır ve bölme işlemi resepsiyonda değil, kapanışta yapılır. Paket ya da her şey dahil fiyat, misafir için tek sayı, defter için birkaç sayıdır; muhasebecinizle tek bir iç dağıtım kuralı anlaşın, bir kez yazın ve her ay yeniden pazarlık etmeden uygulayın.
Nisan konaklaması için alınan kapora, Mart'ta bir yükümlülüktür; konaklama gerçekleştiğinde yükümlülük gelire dönüşür ve iki kayıt birbirini izlenebilir olmalıdır. Gelmeyen misafir (no-show) veya iptal bedeli, uyuşmazlığın çözüldüğü aya değil, odanın tutulduğu aya aittir ve nedeni kaydın yanında kalır.
Grup işinde karıştırılması kolay üç tarih vardır: sözleşme tarihi, kapora tarihi ve bloktan kullanılan oda sayısı, yani bloktan gerçekte alınan odalar. Kapanışta kaydedilen her tahmin, gelecek ayın ilk iş gününde ters kayıtla kapatılır ve belgeyle değiştirilir; böylece tahmin kalıcı bir rakama dönüşmez.
İpucuTek satırlık sınav
Misafir o ayda uyuduysa, oda geliri o aydadır. Örneğin: bir misafir 30 Mart'ta varır, üç gece kalır ve 2 Nisan'da ayrılırken öder; iki gece Mart geliri, bir gece Nisan geliri, nakit ise Nisan'dır.
Mizanın hangi satırlarına her ay mutlaka bakılmalıdır?
Hatanın sessizce saklandığı satırlar, her ay aynı sırayla okunarak: alacaklar, kaporalar, kart kliring, nakit, ara hesap, tahakkuklar, ön ödemeler, bordro ve merkez bazında gelir.
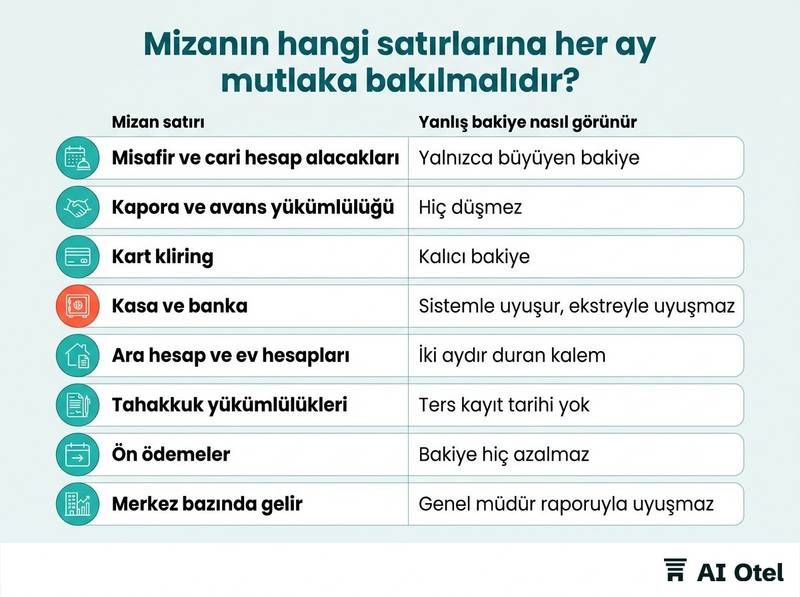
Mizanı toplamlar dizisi değil, sorular dizisi olarak okuyun. Her satır için sorun: yanlış bir bakiye nasıl görünür? Sonra tam olarak onu arayın. Kapora yükümlülüğü, otel defterindeki en iyi erken uyarıdır: yalnızca büyüyen bir bakiye, kaporaların toplandığını ama konaklama gerçekleştiğinde bırakılmadığını, dolayısıyla gelirin geç tanındığını gösterir.
Kart kliring, mutabakattan sonra sıfıra yakın durmalıdır; kalıcı bir bakiye ya kapatılmamış bir partidir ya da yanlış tarafa kaydedilmiş bir komisyondur. Ara hesaplar ve ev hesapları boş ya da açıklamalı olmalıdır; iki aydır orada duran her şey, kimsenin vermediği bir karardır. Birden çok tesis yönetenler için tesisler arası bakiyeler birbirinin aynası olmalıdır; tek taraflı bir bakiye genellikle yanlış tesisin defterine yapılmış bir kayıttır.
Merkez bazındaki geliri, genel müdürün okuduğu operasyon raporuyla karşılaştırın; ikisi anlaşmazsa, yönetim toplantısı yanlış sayılar hakkında yapılır. İstisnaları bulduğunuz anda yazın; çünkü aynı üç satır, bir alışkanlık değişene kadar her ay aynı biçimde bozulma eğilimindedir.
| Mizan satırı | Yanlış bakiye nasıl görünür | Yakalayan kontrol |
|---|---|---|
| Misafir ve cari hesap alacakları | Yalnızca büyüyen bakiye | Vade bazında yaşlandırma, vadesi geçenlerde adı yazılı sorumlu |
| Kapora ve avans yükümlülüğü | Hiç düşmez | Kapora defteriyle eşleşme; gelir, misafir uyuyunca tanınır |
| Kart kliring | Kalıcı bakiye | Komisyonsuz mutabakat raporu, parti parti |
| Kasa ve banka | Sistemle uyuşur, ekstreyle uyuşmaz | Banka mutabakatı, tahsil edilmemiş kalemler listelenmiş |
| Ara hesap ve ev hesapları | İki aydır duran kalem | Her bakiyenin bir nedeni ve adı var, ya da kapanmış |
| Tahakkuk yükümlülükleri | Ters kayıt tarihi yok | Her tahakkukta bir sahip ve bir tarih |
| Ön ödemeler | Bakiye hiç azalmaz | Aylık bırakma kaydı yapılır, yalnızca hesaplanmaz |
| Bordro yükümlülükleri | Bordro beyanından kayar | Sağlayıcının ay sonu beyanıyla eşleşme |
| Merkez bazında gelir | Genel müdür raporuyla uyuşmaz | Tek eşleştirme tablosu, ayda bir kontrol |
Mal sahibinin raporuna ne girer, ne sözcüklerle açıklanır?
Rapor kısadır: mal sahibinin harekete geçebileceği sayılar, her büyük satırın bütçe farkı ve nedeni, nakit ve alacaklar, bir sayfa düz cümle.
Düz dille tek bir paragrafla açın: bu ay ne oldu, bütçeye göre ne değişti, mal sahibinden hangi karar bekleniyor. Mal sahibiyle anlaştığınız eşiği aşan her satır tek bir cümle alır: ne oldu, neye mal oldu, ne yapılıyor.
Tanımları sabit tutun: aynı düzen, aynı dönem kesintisi, doluluk oranı, ortalama günlük fiyat ve satılabilir oda başına gelir (RevPAR) için aynı formül, dipnotta bir kez yazılmış; böylece aydan aya kıyaslama bir anlam taşır. Mizanı göndermeyin; o raporun arkasındaki çalışma belgesidir ve eşleştirme tablosu olmayan okuyucu onu yanlış okur.
Geçen ayın açık kalemlerini durum ve tarihle birlikte taşıyın; rapordan kaybolan kalem çözülmemiş, yalnızca gizlenmiş olur. Raporu ders defteriyle kapatın: bu ay bulunan her hata için bir satır ve tekrarını önleyecek alışkanlık. Sonraki kapanışı kısaltan tek sayfa odur. Farkların kendisini nasıl okuyacağınız için bütçe ve gerçekleşen farkı: otelde sapma analizi nasıl okunur? yazısına bakın.
Kontrol listesiMal sahibinin raporu, sayfa sayfa
- Birinci sayfa: ne olduğu ve hangi kararın beklendiği üzerine düz bir paragraf
- İkinci sayfa: özet kâr ve zarar, bütçeye ve geçen yılın aynı ayına göre
- Üçüncü sayfa: merkez bazında gelir; doluluk, ortalama günlük fiyat ve elde edilebilir oda başına gelir, her ay aynı yöntemle
- Dördüncü sayfa: bordro ve başlıca maliyet oranları, tahminler adıyla
- Beşinci sayfa: nakit durumu ve alacak yaşlandırması, en büyük üç bakiye ve sahipleriyle
- Altıncı sayfa: geçen ayın açık kalemleri, tamamlandı ya da açık işaretli ve tarihli
- Arka sayfa: ders defteri, her hata için bir satır ve önleyici alışkanlık
Şimdi ne yapmalı
Bu hafta kendi kapanış takviminizi yazın: dondurma saatini, beş iş gününü, her çıktının sahibini ve her tahakkukun bir ters kayıt tarihi taşıdığı kuralını adıyla belirleyin. Bütün fikir sıranın kendisidir: ön büro dondurması gelir bağlantısını, gelir bağlantısı maliyet kesintisini, mizan incelemesi mal sahibine giden raporu korur.
Sıkça sorulan sorular
Otel ay sonu kapanışını kim imzalamalı?
Muhasip hazırlar, ikinci bir kişi gözden geçirir, genel müdür operasyonel sayıları imzalar ve mal sahibi raporu alır. Ofis tek kişiyse, genel müdür gelir bağlantısını ve banka mutabakatını inceler ve inceleyenin adı rapora yazılır. Ayrım paranın hareket ettiği yerde en çok önemlidir: kartları mutabık kılan kişi banka kaydını da yapmamalıdır.
Dönem kesintisi ile tahakkuk arasındaki fark nedir?
Dönem kesintisi, bir işlemin hangi aya ait olduğuna karar verir; tahakkuk, o tutarın belgesi gelmeden o aya kaydedilme biçimidir. Erteleme bunun aynadaki görüntüsüdür: şimdi alınan para, ileride konaklanacak gece için. Otel ay sonu kapanışı üçünü bu sırayla kullanır ve ters kayıt alışkanlığı, tahminlerin kalıcılaşmasını önler.
Tedarikçi faturası kapanıştan sonra gelirse ne olur?
Maliyet, irsaliyeden zaten tahakkuk edilmiştir; fatura geldiğinde tahakkuk ters kayıtla kapatılır ve fatura kaydedilir. Tutar farklıysa, fark bulunduğu aya girer ve bir maliyet satırına gömülmeden raporda açıklanır. Tahakkukun amacı, ayın hiçbir zaman maliyetsiz kalmamış olmasıdır.
Bir otelin ay sonu kapanışı ne kadar sürmeli?
Tek bir tesis için beş iş günü uygulanabilir bir hedeftir ve sınır genellikle defterden değil, geç gelen belgelerden gelir. Bütün raporu tek bir fatura için bekletmek yerine, önce operasyonel sayıları kapatın ve maliyet tahakkukları ardından gelsin. İki adı işaretli tahminle beşinci günde gönderilen rapor, yirminci günde gönderilen eksiksiz rapordan daha yararlıdır.
Mal sahibi mizanı görmeli mi?
Hayır. Mizan çalışma belgesidir; mal sahibi özeti, her büyük satırın bütçe farkını ve nedenini, nakdi, alacakları ve açık kalemleri alır. Mal sahibi belirli bir satırı sorarsa yanıt, defter iletilerek değil, raporda düz cümlelerle verilir.