Otel muhasebe terimleri: folyodan cari hesaba, tahakkuktan dönem sonu kesintisine Türkçe ve İngilizce sözlük
Resepsiyon ile muhasebenin aynı para için neden farklı kelimeler kullandığını ve folyodan GOP'a kadar uzanan terimlerin doğru tanımlarını bulacaksınız. Bu iki dilli sözlük, otelinizde raporlama tartışmalarını bitirmenize yardımcı olur.
Yapay zekâ taslağı · editör incelemesi bekleniyor
İçindekiler
Kısaca
- Folyo tek bir misafirin işlemekte olan hesabıdır; cari hesap ise çıkıştan sonra şirket ya da acentenin ödeyeceği bakiyelerin listesidir ve ticari alacakların bir parçasıdır, eş anlamlısı değil.
- Depozito da avans da otelin elinde tuttuğu paradır, gelir değildir; konaklama gerçekleştiği dönemde gelire dönüşür.
- Dönem kesme sınırı bir gecenin hangi döneme ait olduğuna karar verir, faturanın tarihine değil.
- Bölüm kârı, GOP ve FAVÖK aynı tablonun üç farklı satırıdır; bir hedefin ya da ücretin hangisine refere ettiğini tartışma başlamadan netleştirin.
- Türkiye'de otel pratiğinde muhasebecinin ve otelcinin iki sözlüğü yan yana çalışır: harcama hesaba işlenen tutardır, tahsilat ödemeyi toplamaktır.
Otel muhasebe terimleri aynı parayı üç açıdan adlandırır: misafirin hesabı (folyo), daha sonra ödeyecek şirket ya da acente (cari hesap) ve paranın ait olduğu dönem (tahakkuk, erteleme, dönem kesme sınırı). Ortak bir sözlük, resepsiyonun, muhasebecinin ve otel sahibinin rakamlar yerine kelimeler yüzünden tartışmasını engeller.
Patron, ayın gelirinin resepsiyonun bastırdığı rakamdan düşük olmasını sorar ve iki sözlükte iki yanıt alır. Kimse yanlış söylememiştir: resepsiyon harcamaları, muhasebe dönemi anlatmaktadır. Bu yazı parayı binada izlediği sırayla, folyodan kâr satırlarına kadar götürür ve her adımın Türkçe ve İngilizce karşılığını verir. Sonunda kendi oteliniz için tek sayfalık bir sözlük yazabilirsiniz.
Resepsiyon ve muhasebe neden aynı para için farklı kelimeler kullanır?
Çünkü farklı nesneleri tanımlarlar: resepsiyon misafirle yaşanan bir olayı, muhasebe o paranın bir dönemin kayıtlarında nerede durduğunu anlatır. Bir oda harcaması saat 14:20'de bir olay, ay sonunda bir dönem satırıdır. Her iki ifade de doğrudur; farklı soruların yanıtıdır.
Aynı kelime ayrıca farklı bir kapsam taşır. Resepsiyonda gelir, o gün hesaplara işlenen tutardır. Muhasebede gelir, ertelenmiş depozitolar ve dönem kesintisi uygulandıktan sonra dönem içinde kazanılandır. Aslında binada iki değil üç sözlük vardır: ön büro operasyonları, finansal muhasebe (dönem, tahakkuk, belge) ve yönetim muhasebesi (bölüm, GOP, flow-through). Bir terim birinde doğru, diğerinde anlamsız olabilir.
Bu uçurumun maliyeti somuttur. Yanlış bölüme ya da yanlış iş gününe işlenen bir harcama resepsiyonda görünmez, kâr tablosunda ise önemlidir; sonradan düzeltmek, ilk işlemi yapmaktan pahalıya gelir. Çözüm idari, teknik değil: otel bazında, ön büro müdürü ve muhasebecinin birlikte onayladığı iki dilli bir terim listesi, ön büro el kitabında tutulur ve her rapor başlığında kullanılır. Türkiye'de bu uçurumun üstüne bir ikincisi eklenir, çünkü muhasebecinin resmî terimi ile otelcinin operasyonel kelimesi çoğu zaman farklıdır; son bölüm bu çiftleri ele alıyor.
Folyo nedir, cari hesaptan nasıl ayrılır?
Folyo tek bir misafirin ya da odanın işlemekte olan hesabıdır; cari hesap ise çıkıştan sonra parayı misafir yerine bir şirketin, acentenin ya da tur operatörünün ödeyeceği bakiyelerin listesidir. Folyo varışta ya da öncesinde açılır, çıkışta kapanır. Aradaki her harcama ve her ödeme bu hesaba işlenir; bu yüzden tek bir konaklamanın tek doğruluk kaynağıdır. Bu kelimelerin operasyonel yönü için ön büro terimleri: folyo, posting, routing ve diğer kavramlar yazısına bakabilirsiniz.
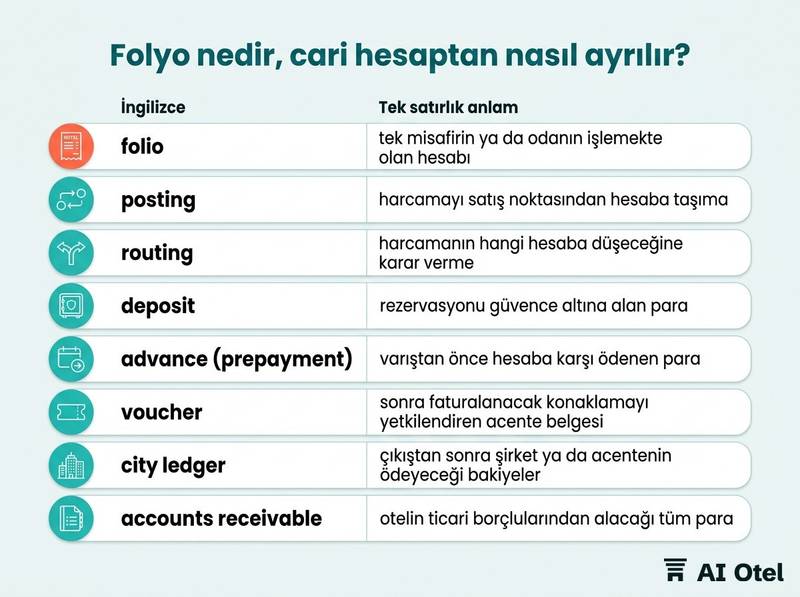
İşlemek, bir harcamayı satış noktasından (restoran, bar, spa, minibar) bir hesaba taşır. Yönlendirme hangi hesap olduğunu belirler: oda ve kahvaltı şirket ana hesabına, ek harcamalar misafirin kendi folyosuna. Ana hesap bir grup ya da etkinliği taşır ve tek tek folyolar ona yönlendirilir. Folyo ile cari hesabın en çok karıştığı yer gruplardır, çünkü tek bir etkinlik onlarca folyo ve tek bir alacak üretebilir.
Depozito ile avans ikisi de varıştan önce alınan paradır ve henüz gelir değildir. Depozito rezervasyonu güvence altına alır; avans hesaba karşı yapılan ön ödemedir. Hangisini elinizde tuttuğunuzu sözleşme metni belirler, işlem yapmadan önce sorun. Acente kuponu (voucher), acentenin ya da operatörün konaklamayı yetkilendiren belgesidir: misafir resepsiyonda ödemez, acenteye fatura kesilir ve bakiye çıkışta cari hesaba geçer.
Cari hesap, ticari alacakların bir alt kümesidir, eş anlamlısı değil. Ticari alacaklar diğer ticari alacakları da taşır; cari hesap özellikle resepsiyondan ödenmemiş ayrılan misafir kaynaklı bakiyelerdir. Pratik sonuç: aynı konaklama otel için gelir, acente için alacak olabilir ve kimin neyi, ne zamana kadar borçlu olduğunu yalnızca cari hesap gösterir.
| İngilizce | Türkçe | Tek satırlık anlam | Nerede görünür |
|---|---|---|---|
| folio | misafir hesabı (folyo) | tek misafirin ya da odanın işlemekte olan hesabı | resepsiyon, çıkışta |
| posting | hesaba işlemek | harcamayı satış noktasından hesaba taşıma | satış noktasından folyoya |
| routing | yönlendirme | harcamanın hangi hesaba düşeceğine karar verme | grup ve kurumsal konaklama |
| deposit | depozito | rezervasyonu güvence altına alan para | rezervasyon kaydı, gelir değil |
| advance (prepayment) | avans / ön ödeme | varıştan önce hesaba karşı ödenen para | rezervasyon kaydı, gelir değil |
| voucher | acente kuponu | sonra faturalanacak konaklamayı yetkilendiren acente belgesi | cari hesap |
| city ledger | cari hesap | çıkıştan sonra şirket ya da acentenin ödeyeceği bakiyeler | ticari alacaklar |
| accounts receivable | ticari alacaklar | otelin ticari borçlularından alacağı tüm para | finans, aylık |
| master (house) account | ana hesap | bir grup ya da etkinliğin harcamalarını toplayan hesap | gruplar ve etkinlikler |
Gün sonu ile mizan arasında ne olur?
Gün sonu, günün harcamalarını işleyerek ve tarihi ilerleterek iş gününü kapatır; mizan ise muhasebecinin bu rakamları daha sonra kontrol ettiği, her hesabın bakiyesini listeleyen çizelgedir. Gün sonu bir rapor değil, bir kontroldür. Görevi günün açık bıraktıklarını yakalamaktır: işlenmemiş satış noktası harcamaları, rezervasyona göre fiyat uyuşmazlıkları, nedeni yazılmamış sıfır fiyatlı odalar, kapanışta açık kalan folyolar. Sıranın tamamı otelde gün sonu (night audit) işlemleri: adım adım kontrol listesi yazısındadır.
İş günü her zaman takvim günü değildir. Otelin iş günü gece yarısını geçebilir ve gelir raporu iş gününü izler; bu yüzden saat 01:30'daki bir harcama önceki güne ait olabilir. Mizan, her hesabı anlık bakiyesiyle listeler. Günün kayıtları dengelemiyorsa mizan bunu herhangi bir rapor yazılmadan önce gösterir.
Gün kapanışı ile dönem kapanışı farklı olaylardır. Gün sonu tek bir iş gününü kapatır; ay kapanışı bir dönemi kapatır ve tahakkukları, ertelemeleri, dönem kesme sınırını uygular. Muhasebeciye teslim edilmesi gerekenler: güne ait bölüm bazında gelir, ödeme yöntemine göre ayrılmış tahsilatlar, her biri bir sorumlusuyla listelenmiş açık folyolar ve cari hesaba yapılan her aktarım. Mutabakat kuralı basit ve pazarlıksızdır: biri sapma açıklamaya başlamadan önce resepsiyonun geliri mizanla eşleşmek zorundadır. Önce açıklamak hatayı gizler.
Kontrol listesiGün sonu rakamlarını kabul etmeden önce
- her satış noktası kapanmış ve harcamaları işlenmiş
- yazılı bir neden olmadan sıfır fiyatlı oda yok
- yönteme göre ödemeler kasa sayımı ve kart toplamlarıyla eşleşiyor
- her açık folyo, sorumlu kişisiyle birlikte listelenmiş
- cari hesaba her aktarım, işleyen kişiden başka biri tarafından onaylanmış
- iş günü tarihi tam bir kez ilerlemiş
- günün bölüm bazında geliri basılmış ve mizan çıktısıyla dosyalanmış
Tahakkuk, erteleme ve dönem kesme sınırı otelde ne demektir?
Tahakkuk bir maliyeti ya da geliri ait olduğu döneme koyar; erteleme şimdi alınan parayı kazanıldığı döneme kadar bekletir; dönem kesme sınırı ise bir işlemin hangi döneme düştüğünü belirleyen çizgidir. Fatura edilmemiş bir gider, kullanıldığı döneme girer: örneğin Mart'ta tüketilen ve Nisan'da faturalanan elektrik Mart'a aittir. Haziran'da alınan bir Ağustos konaklaması depozitosu Haziran'da yükümlülük, Ağustos'ta gelirdir. Para Haziran'da hareket etti; gelir ise henüz kazanılmadı.
Dönem kesme sınırı geceye göre çalışır, fatura tarihine göre değil. İki döneme yayılan bir konaklama gece gece bölünür: 30 Nisan gecesi, fatura 1 Mayıs tarihli olsa bile Nisan'a aittir. Bir düzeltme, orijinali silerek değil ters kayıt atılarak yapılır; orijinal kayıt görünür kalır, işin özü de budur. Void ile ters kayıt aynı araç değildir: void, genellikle aynı dönem içinde hatalı işlenen bir kaydı iptal eder; ters kayıt dönemler arası düzeltir ve iki kaydı da tutar.
Maliyet dağıtımı üçüncü sessiz hareket ettiricidir. Ortak giderler (enerji, çamaşırhane, bilişim) açıklanan bir esasa göre bölümlere paylaştırılır. Esas bir yönetim kararıdır; toplam kârı değiştirmeden bölüm kârını değiştirir, bu yüzden iki rapor çelişebilir ve ikisi de doğru olabilir. Patronların ay sonunda şaşırmasının nedeni budur: tahakkuklar ve ertelemeler, banka hesabı hiç kıpırdamazken kârı aylar arasında taşır. Dönem kapanışının ayrıntıları için otel muhasebe ofisinde ay sonu kapanış: dönem kesintisi ve tahakkuklar yazısına bakabilirsiniz.
Önemli noktaÖrnek, açıklayıcı amaçlı
Bir misafir geceliği 2.000'den üç gece için 30 Nisan'da varıyor, 3 Mayıs'ta ayrılıyor. 30 Nisan gecesi Nisan'a, diğer ikisi Mayıs'a aittir; faturanın tarihi bunu değiştirmez. Ayrı olarak, Haziran'da alınan 6.000 tutarındaki Ağustos depozitosu, Ağustos geceleri teslim edilene kadar elde tutulan para olarak durur. Banka parayı Haziran'da gördü; kâr tablosu geliri Ağustos'ta görecek.
Hangi kâr satırı ne: bölüm kârı, GOP, FAVÖK ve flow-through?
Bölüm kârı bir bölümün kendi doğrudan maliyetleri sonrasında elinde kalandır; GOP otelin tüm işletme maliyetleri sonrasında elinde kalandır; FAVÖK ise GOP'tan başlayan ve sabit yükleri ile nakit dışı kalemleri çıkaran şirket düzeyinde bir satırdır. Bölüm kârı, bölümün gelirinden doğrudan giderlerini düşer: satış maliyeti, o bölümün personel gideri ve sarf malzemeleri. Oda ile yeme-içme ayrı ölçülür, çünkü maliyet yapıları farklıdır.
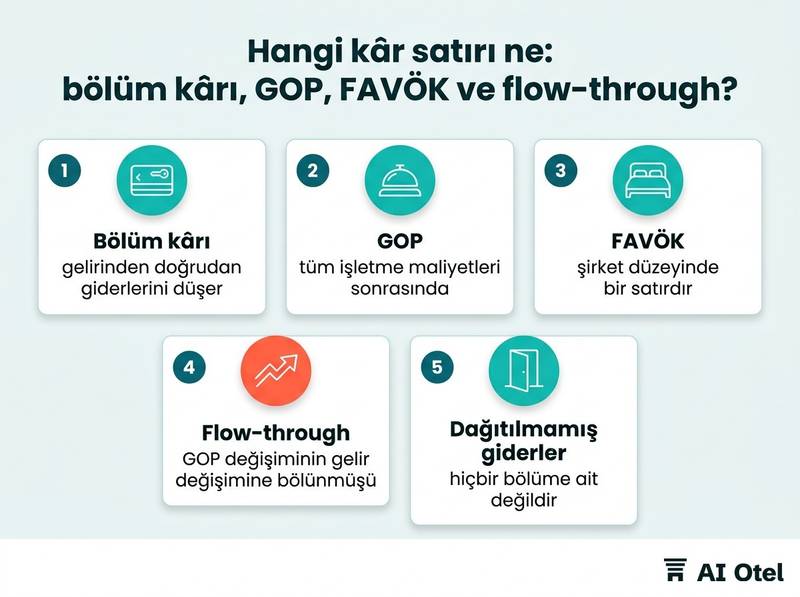
Dağıtılmamış giderler (idari, satış-pazarlama, bakım, enerji) hiçbir bölüme ait değildir ve bölüm kârının altında durur; bu yüzden sağlıklı bir oda bölümü ile zarar eden bir otel aynı anda doğru olabilir. GOP toplam gelirden başlar ve bölüm ile dağıtılmamış işletme giderlerini düşer. Kira, emlak vergisi, sigorta ve yönetim ücreti genellikle onun altında durur; amortisman ve faiz de öyle. FAVÖK bir tesis satırı değil, şirket satırıdır. Tanımlar sözleşmeye göre değiştiği için aynı otel iki farklı FAVÖK rakamı verebilir ve ikisi de savunulabilir olabilir.
Flow-through, ek her birim gelirin ne kadarının kâra ulaştığını ölçer: GOP değişiminin gelir değişimine bölünmüşü. Negatif bir flow-through, gelirin arttığı ama kârın düştüğü anlamına gelir; bu bir satış değil maliyet sorunudur. Bu satırların sahibin bakışıyla okunuşu için GOP, EBITDA ve NOI farkı: otel sahibinin kârı hangi satırda? yazısına bakabilirsiniz. Patron ile işletmeci tartışmalarının çoğu rakamlar hakkında değil, bir hedefin, primin ya da teşvik ücretinin hangi satırı kastettiği hakkındadır. Tanım sayfasını tartışmadan önce isteyin, sonra değil.
Muhasebeci hangi Türkçe terimi, otel hangi kelimeyi kullanır?
Türkiye'deki otel pratiğinde iki sözlük yan yana çalışır: muhasebecinin resmî terimleri ve otelcinin operasyonel kelimeleri; karışıklık küçük bir çiftte toplanır. Harcama ile tahsilat en çok hasar veren çifttir. Misafirin hesabına işlenen tutar harcamadır; tahsilat ödemeyi toplamaktır. İkisini karıştırmak gelir sorusunu nakit sorusuna çevirir ve yanıt anlamını yitirir.
Misafir hesabı (folyo) ile fatura farklı kayıtlardır. Folyo konaklama sırasında işleyen hesaptır; fatura mali belgedir. Folyo fatura değildir, fatura folyo değildir. Depozito, avans ve ön ödeme günlük konuşmada gevşek kullanılır; sözleşmede farklı anlamlara gelirler, işlem yapılmadan önce rezervasyon kaydında gerçekte hangisinin olduğunu sorun.
Muhasebecinin tanıyacağı çalışma çiftleri: tahakkuk (accrual), ertelenmiş gelir (deferred income), dönemsellik (dönem kesintisinin ardındaki ilke), ters kayıt (reversal), mizan (trial balance), cari hesap (city ledger), gün sonu (night audit), bölüm kârı (departmental income), FAVÖK (EBITDA). Flow-through'un otel pratiğinde yerleşmiş bir Türkçe karşılığı yoktur; çoğu ekip İngilizce kelimeyi korur ve bir kez, ek gelirin kâra ulaşan payı olarak açıklar.
Karışıklığı bitiren kural: her kavram için tek terim, otelin kendi sözlüğüne yazılmış, her rapor başlığında ve ön büro el kitabında kullanılan.
DikkatDikkat edilmesi gereken yanlış dostlar
Ciro hasılat (turnover) demektir, kâr değildir; kâr için "kâr" deyin. Tahsilat ödemeyi toplamaktır, harcama değil; hesaba işlenen tutar için "harcama" deyin. Fatura yalnızca mali belgedir; işlemekte olan hesap için "misafir hesabı" deyin. Günlük Türkçede depozito çoğu zaman hasar ya da anahtar depozitosu demektir; rezervasyon depozitosu ya da avans diye belirtin. Mizan, hesapların bakiyesini listeleyen çizelgedir (trial balance), yönetim raporu değildir; kastettiğiniz raporu adıyla söyleyin.
Şimdi ne yapmalı
Kendi oteliniz için tek sayfalık, her kavrama bir terim düşen iki dilli bir terim listesi yazın ve bir sonraki ay kapanışından önce muhasebeci ile ön büro müdürüne götürün. Bu yazının sırası paranın izlediği sıradır: misafirin folyosu, gün kapanışı, tahakkukları ve dönem kesintisiyle dönem, sahibin okuduğu kâr satırları ve son olarak her adımın Türkçe ve İngilizce karşılığı. Kelimeleri netleştirmek, elinizdeki en ucuz düzeltmedir ve bir sonraki tartışmayı önleyen tek olandır.
Sıkça sorulan sorular
Otelde depozito ile avans aynı şey midir?
Hayır. Depozito rezervasyonu güvence altına almak için tutulan paradır; avans ya da ön ödeme, varıştan önce hesaba karşı ödenen paradır. İkisi de otelin elinde tuttuğu paradır, gelir değil; ikisi de konaklama gerçekleştiğinde gelire dönüşür. Hangisinin geçerli olduğunu sözleşme metni belirler, işlem yapmadan önce rezervasyon kaydını kontrol edin.
Void ile ters kayıt arasındaki fark nedir?
Void, hatalı işlenen bir kaydı genellikle aynı dönem içinde iptal eder. Ters kayıt, karşı kayıt atarak düzeltir; dönemler arası çalışır ve iki kaydı da görünür bırakır. Hiçbiri orijinali silmez, çünkü kayıt ne olduğunu ve ne yapıldığını göstermek zorundadır.
Resepsiyonun gelir rakamı neden muhasebecininkinden farklıdır?
Farklı şeyleri ölçerler. Resepsiyon bir iş günü içinde işlenen harcamaları raporlar; muhasebeci, ertelenmiş depozitolar, tahakkuklar ve dönem kesintisi uygulandıktan sonra dönem içinde kazanılan geliri raporlar. Cari hesap aktarımları ve maliyet dağıtımı farkı daha da açar. Bir sapmayı açıklamadan önce ikisini mutabakata bağlayın.
Cari hesap ile ticari alacaklar aynı şey midir?
Cari hesap, ticari alacakların misafir kaynaklı bölümüdür: çıkışta resepsiyondan ödenmemiş ayrılan acente, kurumsal ve grup bakiyeleri. Ticari alacaklar diğer alacakları da içerir; cari hesap onun yanıında değil, içinde durur. Bu otel muhasebe terimlerini netleştirmek değerlidir, çünkü fark, hangi bakiyeyi kimin takip edeceğini belirler.